
Por Dr. Antonio Tejeda Encinas CEO, Meta Channel Corporation Presidente, Comité Euro Americano de Derecho Digital – CEA Digital Law
1. O ponto de partida: a Securitize, a CNMV e a leitura superficial do marco
A autorização concedida pela CNMV (a Comissão Nacional do Mercado de Valores espanhola) à Securitize como Sistema de Negociação e Liquidação DLT ao abrigo do Regulamento (UE) 2022/858 foi recebida como a confirmação de que «a bolsa tokenizada» já é uma realidade em Espanha. É um passo relevante: pela primeira vez, uma infraestrutura DLT que combina negociação e liquidação recebe luz verde no país.
O problema não está na decisão da CNMV. O problema está na forma como está a ser lida.
Este marco está a ser apresentado como se bastasse para afirmar que o ecossistema espanhol já dispõe de um quadro maduro para «tokenizar qualquer coisa», de qualquer forma e em qualquer fase. E não é assim. A existência de uma infraestrutura não resolve, por si só, a questão decisiva: como está estruturado o ativo que é colocado nessa infraestrutura.
2. O erro concetual: confundir o mercado secundário com a arquitetura do ativo
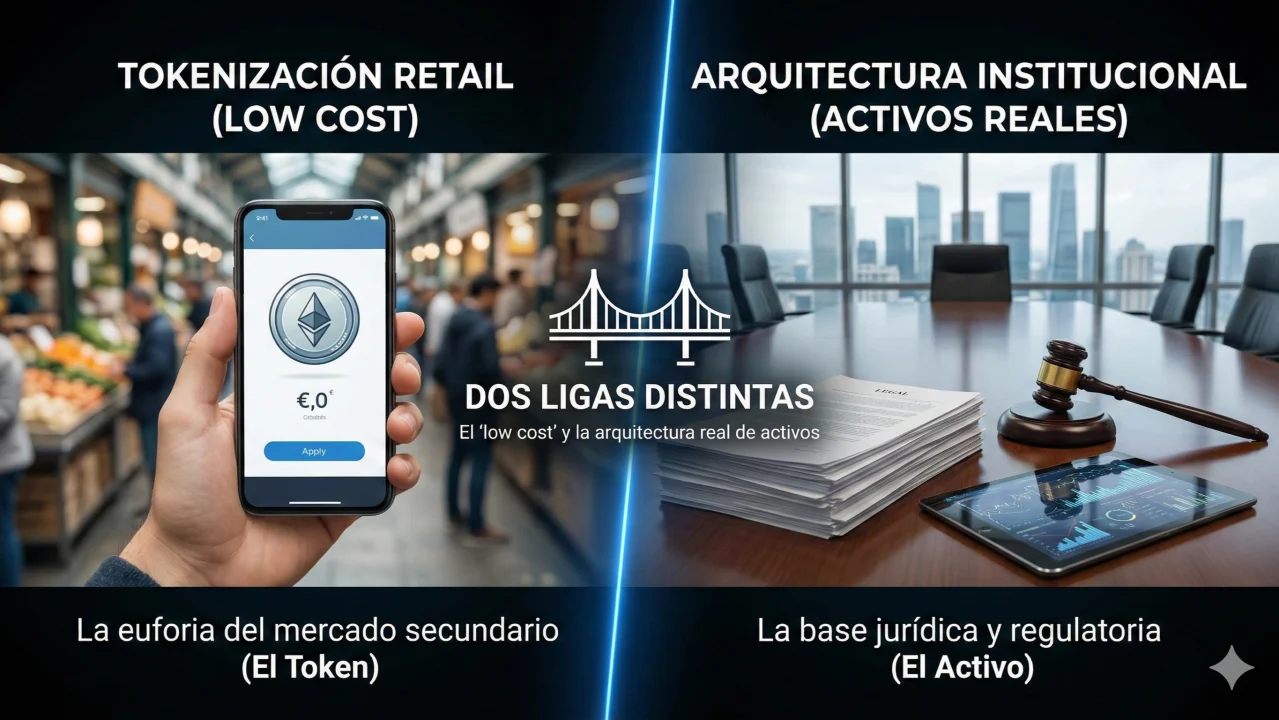
A euforia atual gira em torno do mercado secundário: admissão à negociação, negociação, liquidez, acessibilidade.
Mas toda esta camada assenta numa pergunta prévia que raramente é formulada com clareza:
Que direito está exatamente o investidor a adquirir quando compra esse token?
Se a resposta não estiver juridicamente blindada, é indiferente que o token seja negociado num SNL DLT, num MTF tradicional ou numa plataforma «democratizadora». Continuaremos a falar de estruturas frágeis, expostas a problemas regulatórios, fiscais e reputacionais.
A tecnologia resolve a transmissão. A arquitetura jurídica resolve o conteúdo. E, neste momento, o mercado fala muito da primeira e muito pouco da segunda.
3. Duas ligas distintas: democratização para o retalho vs. estruturação institucional
Hoje coexistem, de facto, duas lógicas diferentes.
Por um lado, uma lógica democratizadora, orientada para o investidor de retalho, que permite participar em operações com tickets de 50, 100 ou 500 euros. O seu valor é claro: abre portas a quem nunca teria acedido a determinados ativos.
Por outro, uma lógica institucional ou quase institucional, em que falamos de operações de 5 a 50 milhões (ou mais), com emitentes que não procuram «democratizar» nada, mas sim otimizar estruturas, diversificar o financiamento, integrar a camada digital em ecossistemas já regulados e fazê-lo sem criar um problema com o seu supervisor, o seu auditor ou a sua casa-mãe internacional.
Segundo dados recentes, o mercado global de ativos tokenizados atingiu 24.000 milhões de dólares em 2025, com um crescimento de 308% em três anos. Projeções do Standard Chartered estimam que poderá chegar aos 30 biliões até 2034. Esta expansão não elimina a necessidade de uma arquitetura jurídica sólida. Amplifica-a.
O erro do discurso atual é tratar ambos os mundos como se fossem intercambiáveis. Não o são. Partilham a palavra «token», mas vivem em quadros jurídicos, económicos e reputacionais completamente distintos.
4. O «low cost» da tokenização: útil, mas não transponível para qualquer cenário
Em Espanha e noutros mercados estão a consolidar-se modelos muito eficazes de tokenização low cost. Simplificam a entrada, reduzem custos, encurtam prazos e permitem a pequenos investidores aceder a frações de ativos que antes estavam fora do seu alcance.
Isso é positivo. Mas é positivo na sua liga.
O problema começa quando se pretende transpor essa mesma abordagem para operações que envolvem várias jurisdições, exigem estruturas societárias em cascata, se inserem em setores fortemente regulados (energia, financeiro, audiovisual) ou geram fluxos económicos que se cruzam com diferentes sistemas fiscais.
Pretender que uma operação complexa se resolva segundo a mesma lógica que a compra de 100 euros de «um pedaço de apartamento tokenizado» é uma ficção perigosa.
5. O verdadeiro núcleo: o ativo, não o token
Um token é uma interface técnica. Não é o ativo. Não é a operação. Não é o negócio.
Quando alguém compra um token, está na realidade a comprar uma posição jurídica dentro de uma estrutura concreta, com um regime fiscal determinado, uma expetativa de direito (recebimento, participação, uso, acesso) e um esquema de garantias, governação e responsabilidade por trás.
Se essa estrutura não estiver solidamente definida, o token pode circular muito depressa… em direção a um conflito.
A obsessão pela «inovação tecnológica» criou a ilusão de que o problema está em escolher a blockchain adequada, o padrão de token correto ou a plataforma mais amigável. No segmento institucional, isto é secundário. O decisivo é o que o token representa e como se lhe dá vida jurídica e regulatória.
6. O MiCA não é um refúgio para qualquer token de ativo real
Desde a aprovação do MiCA instalou-se uma narrativa perigosa: a ideia de que existe um amplo espaço de «criptoativos não financeiros» onde tudo cabe, desde que não se chame «valor mobiliário».
É uma leitura errada.
O MiCA aplica-se a criptoativos que não são instrumentos financeiros. Mas se o desenho do token promete rendimento, liga o êxito económico do investidor ao êxito do emitente, confere direitos de crédito ou de participação, ou reproduz comportamentos próprios de um valor mobiliário, o perímetro não é o MiCA, mas sim a DMIF II (MiFID II) / Ley del Mercado de Valores (a lei espanhola do mercado de valores mobiliários).
Assim, muitos projetos que hoje se vendem como «utility tokens ligados a ativos reais» não estão realmente no espaço MiCA, mas sim no limite —ou diretamente dentro— do perímetro dos valores mobiliários. E essa diferença não se resolve com slogans.
7. O caso espanhol: o que ensina (verdadeiramente) uma emissão bem feita
O exemplo de emissões como a Dianelum, com ERIR autorizada (a entidade responsável pela inscrição e registo de valores representados por tecnologia de registo distribuído, no direito espanhol), plataforma SaaS, sociedade de valores mobiliários e custódia profissional, não demonstra que «qualquer um pode tokenizar». Demonstra o contrário.
Demonstra que foi necessária uma arquitetura jurídica sólida, uma coordenação fina entre plataforma, ERIR, custodiante e assessoria jurídica, e um enquadramento claro na Ley del Mercado de Valores.
Ou seja: uma emissão séria devolve-nos ao ponto de partida. Para emitir um ativo tokenizado juridicamente sustentável, a pergunta crítica não é «em que rede o montamos?», mas sim «o que estamos exatamente a emitir e ao abrigo de que regime?».
8. Quem serve hoje o espaço complexo… e onde continua a haver uma lacuna
Seria falso afirmar que o espaço das operações de 5–50 milhões «não é coberto por ninguém». Seria igualmente ingénuo negar o papel dos grandes escritórios de advogados internacionais, das plataformas integradas e das boutiques de alto nível.
Esse tecido existe. E, em muitos casos, funciona bem.
Onde continua a haver uma lacuna é num terreno específico: operações que atravessam várias jurisdições de forma não padronizada (Europa–América Latina–África), combinam regulação financeira com regulação setorial (energia, audiovisual, economia dos dados), exigem uma leitura institucional e geotecnopolítica, e necessitam de uma arquitetura flexível acordada com várias contrapartes.
Nesses projetos, as estruturas verticais tradicionais —muito potentes no seu âmbito natural— nem sempre oferecem a agilidade e a coordenação multinível necessárias quando a operação ainda está em fase de conceção.
É aí que faz sentido falar de arquitetura estratégica como função diferenciada.
9. Onde se situa a META Channel Corporation neste mapa
A META Channel Corporation não é uma plataforma de tokenização, nem uma infraestrutura de mercado, nem um SNL, nem um fornecedor SaaS que concorra com a Securitize, a Token City ou outros intervenientes do ecossistema.
Também não se apresenta como alternativa aos grandes escritórios de advogados ou às Big Four no seu campo natural.
A sua função, através da divisão TokenLab by META Channel Corporation, situa-se antes da escolha da plataforma ou da infraestrutura. O foco está no desenho da operação, não na sua execução tecnológica.
Em termos funcionais, a META Channel Corporation:
Desenha arquiteturas jurídicas e societárias para projetos que contemplam a tokenização de ativos reais;
analisa o enquadramento regulatório (LMV/DMIF, MiCA, regulação setorial, direito internacional privado);
estrutura o governo societário e os acordos parassociais e entre investidores e operadores;
coordena a camada fiscal em contextos com várias jurisdições;
e prepara o ativo para que a tokenização —se for caso disso— se insira numa estrutura juridicamente sólida.
A META Channel Corporation não atua como fornecedora de todos os serviços «internamente». Opera como arquiteta estratégica e orquestradora, coordenando especialistas técnicos, fiscais, setoriais e tecnológicos segundo as necessidades de cada projeto.
Enfoque geográfico: o trabalho pode concentrar-se, ou não, consoante o cliente, em ligar as Canárias, como hub tecnológico e fiscal, a mercados emergentes na Colômbia, em Angola e nos países do Cone Sul, aproveitando os quadros do Regime Económico e Fiscal das Canárias (ZEC, a Zona Especial Canária, e RIC, a reserva para investimentos nas Canárias) e a sua posição estratégica entre a Europa, a África e a América Latina.
A META Channel Corporation não vende «tokenização». Vende estrutura: o desenho do ativo, do veículo e da operação para que a tokenização, quando fizer sentido, seja possível, segura e escalável.
10. Regressar à pergunta inicial
A autorização da Securitize como SNL DLT não é o fim de nada. É o início de uma etapa em que se verá com clareza quem compreendeu que o centro de gravidade está no ativo e na sua arquitetura, e quem ficou preso ao fascínio pelo token e pelo marketplace.
O low cost tem a sua função. Democratiza o acesso. Gera cultura financeira. Abre portas. Mas não pode tornar-se o modelo mental para desenhar operações complexas em contextos transnacionais.
Nesse segmento, a pergunta não é «onde admitimos o token à negociação?», mas sim «o que desenhámos exatamente para que faça sentido admiti-lo à negociação?».
Sobre o autor
O Dr. Antonio Tejeda Encinas é CEO da META Channel Corporation, uma Praxis House especializada em integrar direito, estratégia e tecnologia em operações transnacionais. A META Channel Corporation opera em três áreas principais: arquitetura jurídica e societária em contextos Europa–América Latina–África; estratégia e conformidade regulatória em tecnologias disruptivas (MiCA, Regulamento da Inteligência Artificial, DORA, NIS2, RGPD); e desenvolvimento de soluções tecnológicas aplicadas à conformidade (RegTech e GovTech). A META Channel não é uma plataforma de tokenização. A divisão TokenLab by META Channel atua como unidade especializada no desenho jurídico-regulatório prévio de ativos reais que possam vir a ser tokenizados, assegurando a sua compatibilidade com os quadros europeus e extraeuropeus.
O Dr. Tejeda Encinas preside ainda ao Comité Euroamericano de Derecho Digital -CEA Digital Law, rede internacional presente em 25 países dedicada à governação digital, à diplomacia dos dados e à investigação jurídico-tecnológica.






