
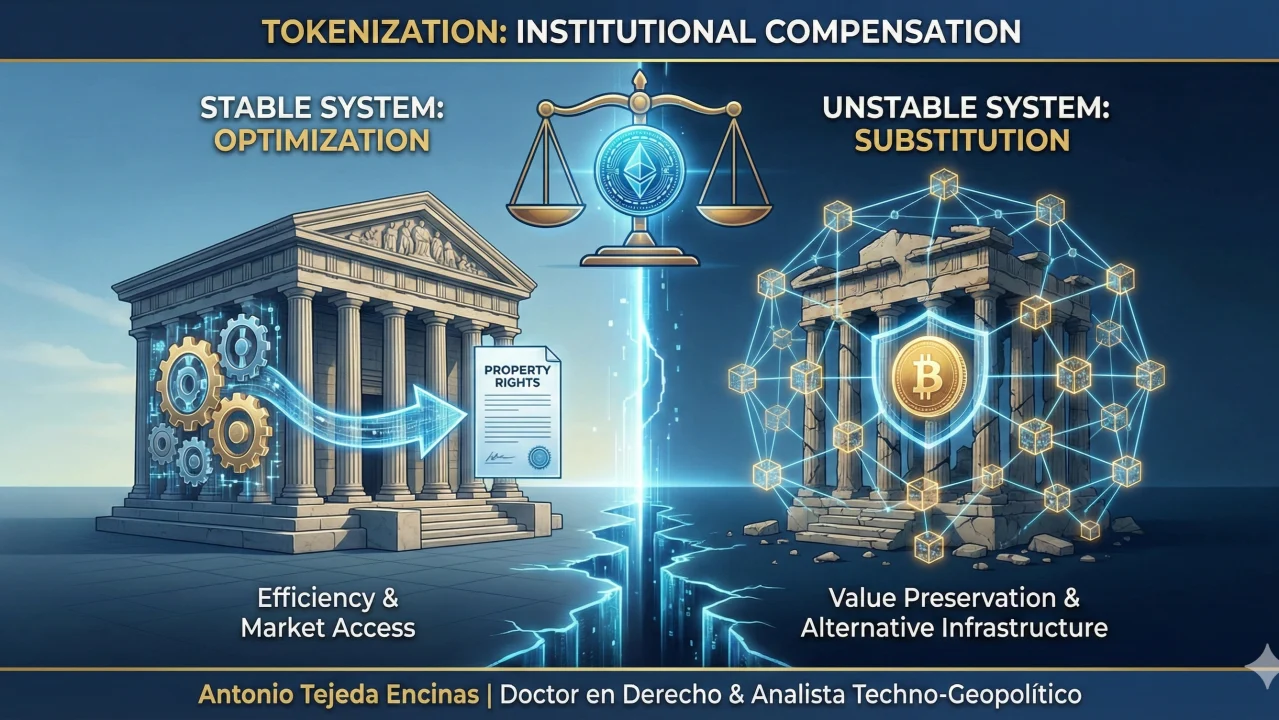
A tokenização não é uma tecnologia financeira, é uma compensação institucional do direito de propriedade.
Antonio Tejeda Encinas | CEO Meta Channel Corporation | Divisão TokenLab
O debate sobre ativos digitais tem sido construído sobre dois eixos cómodos: tecnologia e regulação. Discute-se se a blockchain é útil e se a norma é suficiente. Nenhuma das duas coisas explica realmente por que razão algumas sociedades adotam massivamente estes instrumentos e outras quase não precisam deles.
A adoção não segue a inovação. Segue a função económica que falta.
Enquanto a tokenização for analisada como produto tecnológico ou financeiro, o fenómeno continuará a parecer irregular: entusiasmo extremo em alguns países, tibieza institucional noutros. Na realidade, o comportamento é perfeitamente coerente. O que muda não é a tecnologia, mas o papel que esta se vê obrigada a desempenhar dentro do sistema económico.
A função esquecida do dinheiro
O dinheiro não é apenas um meio de pagamento. É uma infraestrutura institucional que permite três operações simultâneas: conservar valor ao longo do tempo, transmiti-lo entre pessoas e torná-lo oponível a terceiros.
Quando essas três funções estão garantidas pelo sistema financeiro, os ativos desempenham um papel de investimento. Quando alguma delas falha, os ativos passam a desempenhar um papel monetário.
É aí que nasce a diferença estrutural. Não entre países ricos e pobres, mas entre sistemas em que o dinheiro é suficiente e sistemas em que o património tem de o substituir.
Quando o sistema funciona: digitalização para a eficiência
Em economias financeiramente estáveis, o imóvel, a dívida ou a participação social já dispõem de mercados secundários, mecanismos de avaliação e acesso a financiamento. A tokenização entra nesse contexto como otimização operacional.
O investidor aporta capital porque pode sair. A liquidez não é o objetivo final, é a condição para financiar.
Aqui, o ativo digital não substitui o sistema: concorre com ele em eficiência. Reduz a fricção na transmissão, melhora a granularidade do mercado e alarga a base de investidores, mas o fundamento económico continua a ser o investimento produtivo. Tokeniza-se para atrair capital para o ativo.
Quando o sistema não funciona: digitalização para a substituição
Quando o dinheiro deixa de ser uma reserva de valor fiável, a sociedade desloca essa função para ativos reais. O imóvel, o dólar físico ou determinados veículos patrimoniais passam a ser mecanismos quotidianos de poupança.
Nesse contexto, a tokenização não procura financiar nada. Procura movimentar valor sem destruir a posição patrimonial. Não surge para melhorar o mercado financeiro, mas para o evitar.
O ativo digital deixa de ser um instrumento de investimento e passa a ser uma infraestrutura económica paralela: permite transmitir poupança, fragmentá-la e torná-la portátil sem depender do sistema monetário. Tokeniza-se para poder fazer circular riqueza já existente.
O laboratório imobiliário
O setor imobiliário permite ver a diferença com total clareza.
Em sistemas financeiros estáveis, fracionar direitos económicos sobre um imóvel serve para captar recursos que permitem adquiri-lo ou desenvolvê-lo. O investidor inicial financia o ativo porque sabe que existe uma saída posterior.
Em sistemas monetários frágeis, o imóvel já está financiado. O que se procura é poder converter parte desse valor em liquidez sem perder a posição face à inflação ou ao risco bancário. A mesma ferramenta, natureza oposta.
Num caso, entra capital no sistema produtivo. No outro, redistribui-se a poupança dentro do sistema patrimonial.
No entanto, a fronteira entre ambos os contextos nem sempre é nítida. Em alguns mercados intermédios (nem totalmente estáveis nem hiperfrágeis), as duas lógicas coexistem e alimentam-se mutuamente. Por exemplo, em partes da América Latina ou da África subsariana, a tokenização começa por vezes como preservação de valor, permitindo à população local proteger o seu património face à inflação ou à instabilidade bancária, mas acaba por gerar efeitos de atração de capital externo que não estavam inicialmente previstos. Plataformas que nascem para oferecer liquidez a proprietários locais acabam por captar investidores institucionais ou estrangeiros interessados em yields atrativos em mercados emergentes, criando um fluxo bidirecional: saída parcial de valor patrimonial para a liquidez global e entrada de novo capital em projetos reais. Esta hibridação acelera o amadurecimento do ecossistema e complica ainda mais a aplicação de quadros regulatórios uniformes.
O erro conceptual da democratização
Costuma afirmar-se que a tokenização democratiza o investimento. A afirmação é imprecisa.
Não democratiza a propriedade nem embaratece o acesso económico. O que normaliza é a transmissibilidade jurídica da posição económica.
A mudança não é social, mas operacional: o direito deixa de ser renegociado sempre que muda o titular e passa a circular como unidade autónoma. O ativo permanece; a posição move-se.
Não há mais proprietários do imóvel. Há mais capacidade de troca do direito económico a ele associado.
Infraestruturas jurídicas preexistentes
Muitas jurisdições já operavam de facto segundo esta lógica antes da digitalização. Cessões privadas, participações económicas informais ou veículos fiduciários desempenhavam funções equivalentes: permitir a circulação de valor sem alterar o ativo subjacente.
A tecnologia não cria o fenómeno. Formaliza-o e torna-o verificável. A tokenização não introduz uma prática nova; introduz certeza sobre uma prática existente.
A consequência inesperada
A inovação financeira não segue a riqueza nem o desenvolvimento tecnológico. Segue a fricção institucional. Onde o sistema monetário é suficiente, a digitalização procura eficiência. Onde não o é, a digitalização constrói uma infraestrutura alternativa. Por isso, a adoção parece desigual quando, na realidade, responde a uma mesma lógica adaptativa.
Implicações regulatórias
Tentar aplicar quadros normativos idênticos em contextos distintos gera disfunções previsíveis. Regular como produto financeiro algo que é utilizado como instrumento patrimonial produz sobrecustos ou uma deslocação para a informalidade.
A divergência não é jurídica, mas funcional: está a legislar-se sobre mercados de investimento onde, na realidade, operam mecanismos de preservação de valor.
Por este e por outros motivos,
a tokenização não pertence estritamente à indústria financeira nem à tecnológica. Pertence à evolução do direito de propriedade sob diferentes níveis de confiança institucional.
Em ambientes estáveis, otimiza mercados. Em ambientes instáveis, substitui o dinheiro.
A mesma ferramenta não transforma os ativos; revela que função económica o sistema existente é incapaz de cumprir.






