
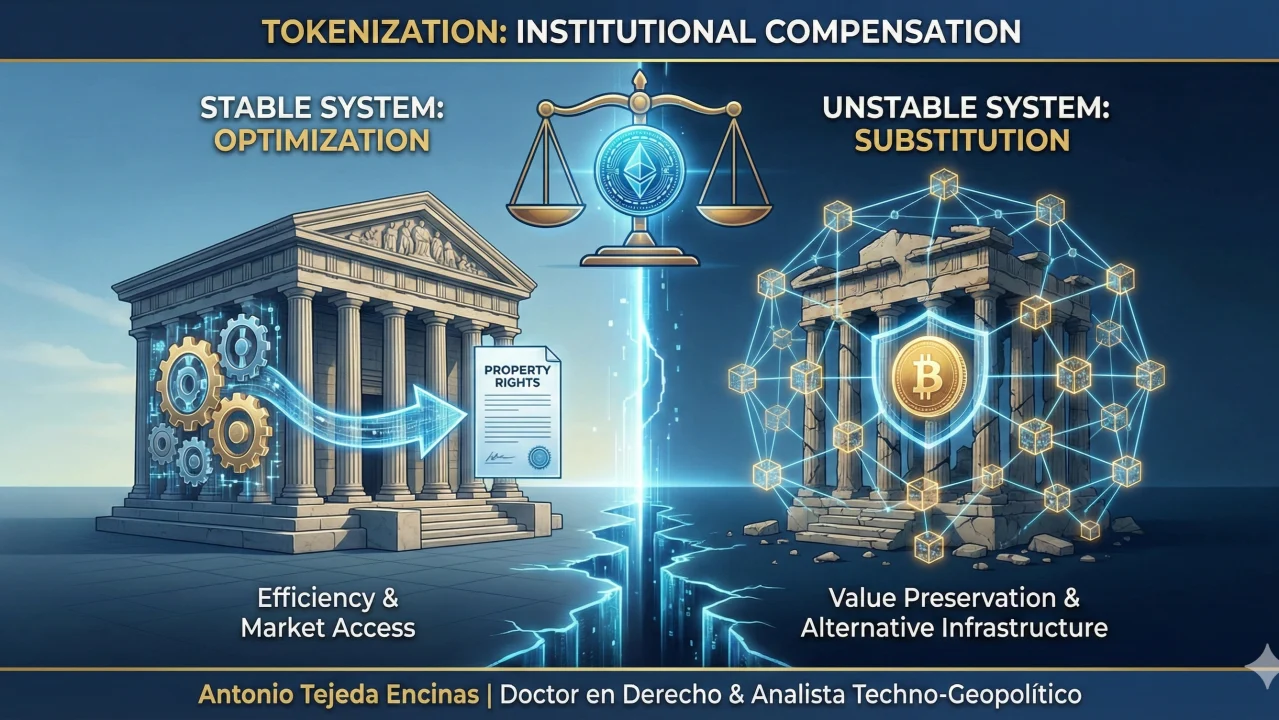
La tokenisation n’est pas une technologie financière, c’est une compensation institutionnelle du droit de propriété.
Antonio Tejeda Encinas | CEO Meta Channel Corporation | Division TokenLab
Le débat sur les actifs numériques s’est construit autour de deux axes commodes : la technologie et la réglementation. On se demande si la blockchain est utile et si la norme est suffisante. Aucune de ces deux questions n’explique vraiment pourquoi certaines sociétés adoptent massivement ces instruments alors que d’autres n’en ont presque pas besoin.
L’adoption ne suit pas l’innovation. Elle suit la fonction économique manquante.
Tant que l’on analysera la tokenisation comme un produit technologique ou financier, le phénomène continuera de paraître irrégulier : enthousiasme extrême dans certains pays, tiédeur institutionnelle dans d’autres. En réalité, ce comportement est parfaitement cohérent. Ce qui change, ce n’est pas la technologie, mais le rôle qu’elle est contrainte de jouer au sein du système économique.
La fonction oubliée de la monnaie
La monnaie n’est pas seulement un moyen de paiement. C’est une infrastructure institutionnelle qui permet trois opérations simultanées : conserver la valeur dans le temps, la transmettre entre personnes et la rendre opposable aux tiers.
Lorsque ces trois fonctions sont garanties par le système financier, les actifs jouent un rôle d’investissement. Lorsque l’une d’elles fait défaut, les actifs se mettent à jouer un rôle monétaire.
C’est là que naît la différence structurelle. Non pas entre pays riches et pays pauvres, mais entre les systèmes où la monnaie suffit et ceux où le patrimoine doit s’y substituer.
Quand le système fonctionne : numériser pour gagner en efficacité
Dans les économies financièrement stables, l’immobilier, la dette ou les participations sociales disposent déjà de marchés secondaires, de mécanismes de valorisation et d’un accès au financement. La tokenisation s’inscrit dans ce contexte comme une optimisation opérationnelle.
L’investisseur apporte des capitaux parce qu’il peut sortir. La liquidité n’est pas l’objectif final, c’est la condition du financement.
Ici, l’actif numérique ne remplace pas le système : il le concurrence en efficacité. Il réduit les frictions de transmission, améliore la granularité du marché et élargit la base d’investisseurs, mais le fondement économique reste l’investissement productif. On tokenise pour attirer des capitaux vers l’actif.
Quand le système ne fonctionne pas : numériser pour se substituer
Lorsque la monnaie cesse d’être une réserve de valeur fiable, la société reporte cette fonction sur des actifs réels. L’immobilier, le dollar en espèces ou certains véhicules patrimoniaux deviennent des mécanismes d’épargne du quotidien.
Dans ce contexte, la tokenisation ne cherche à rien financer. Elle cherche à déplacer de la valeur sans détruire la position patrimoniale. Elle n’apparaît pas pour améliorer le marché financier, mais pour le contourner.
L’actif numérique cesse d’être un instrument d’investissement et devient une infrastructure économique parallèle : il permet de transmettre l’épargne, de la fractionner et de la rendre transportable sans dépendre du système monétaire. On tokenise pour pouvoir faire circuler une richesse déjà existante.
Le laboratoire immobilier
L’immobilier permet de voir la différence en toute clarté.
Dans les systèmes financiers stables, fractionner des droits économiques sur un bien immobilier sert à lever des ressources permettant de l’acquérir ou de le développer. L’investisseur initial finance l’actif parce qu’il sait qu’une sortie ultérieure existe.
Dans les systèmes monétaires fragiles, le bien immobilier est déjà financé. Ce que l’on cherche, c’est à pouvoir convertir une partie de cette valeur en liquidités sans perdre sa position face à l’inflation ou au risque bancaire. Même outil, nature opposée.
Dans un cas, des capitaux entrent dans le système productif. Dans l’autre, l’épargne est redistribuée au sein du système patrimonial.
Pourtant, la frontière entre ces deux contextes n’est pas toujours nette. Sur certains marchés intermédiaires (ni totalement stables ni hyperfragiles), les deux logiques coexistent et se renforcent mutuellement. Par exemple, dans certaines régions d’Amérique latine ou d’Afrique subsaharienne, la tokenisation commence parfois comme un moyen de préserver la valeur, permettant aux acteurs locaux de protéger leur patrimoine contre l’inflation ou l’instabilité bancaire, puis produit des effets d’attraction de capitaux étrangers qui n’étaient pas prévus au départ. Des plateformes nées pour offrir de la liquidité aux propriétaires locaux finissent par attirer des investisseurs institutionnels ou étrangers intéressés par des rendements (yields) attractifs sur les marchés émergents, créant un flux bidirectionnel : sortie partielle de valeur patrimoniale vers la liquidité mondiale et entrée de nouveaux capitaux vers des projets réels. Cette hybridation accélère la maturation de l’écosystème et complique encore davantage l’application de cadres réglementaires uniformes.
L’erreur conceptuelle de la démocratisation
On affirme souvent que la tokenisation démocratise l’investissement. L’affirmation est imprécise.
Elle ne démocratise pas la propriété et ne rend pas l’accès économique moins coûteux. Ce qu’elle standardise, c’est la transmissibilité juridique de la position économique.
Le changement n’est pas social mais opérationnel : le droit cesse d’être renégocié à chaque changement de titulaire et se met à circuler comme une unité autonome. L’actif demeure ; la position se déplace.
Il n’y a pas davantage de propriétaires du bien immobilier. Il y a davantage de capacité d’échange du droit économique qui y est attaché.
Des infrastructures juridiques préexistantes
De nombreuses juridictions fonctionnaient déjà de facto selon cette logique avant la numérisation. Les cessions privées, les participations économiques informelles ou les véhicules fiduciaires remplissaient des fonctions équivalentes : permettre la circulation de la valeur sans modifier l’actif sous-jacent.
La technologie ne crée pas le phénomène. Elle le formalise et le rend vérifiable. La tokenisation n’introduit pas une pratique nouvelle ; elle apporte de la certitude à une pratique existante.
La conséquence inattendue
L’innovation financière ne suit ni la richesse ni le développement technologique. Elle suit la friction institutionnelle. Là où le système monétaire suffit, la numérisation recherche l’efficacité. Là où il ne suffit pas, la numérisation construit une infrastructure alternative. C’est pourquoi l’adoption paraît inégale alors qu’elle répond en réalité à une même logique d’adaptation.
Implications réglementaires
Vouloir appliquer des cadres normatifs identiques à des contextes différents engendre des dysfonctionnements prévisibles. Réglementer comme un produit financier ce qui est utilisé comme un instrument patrimonial entraîne des surcoûts ou un déplacement vers l’informalité.
La divergence n’est pas juridique mais fonctionnelle : on légifère sur des marchés d’investissement là où opèrent en réalité des mécanismes de préservation de la valeur.
Pour cette raison, entre autres,
la tokenisation n’appartient pas strictement à l’industrie financière ni à l’industrie technologique. Elle relève de l’évolution du droit de propriété sous différents niveaux de confiance institutionnelle.
Dans les environnements stables, elle optimise les marchés. Dans les environnements instables, elle se substitue à la monnaie.
Le même outil ne transforme pas les actifs ; il révèle quelle fonction économique le système existant est incapable de remplir.






