
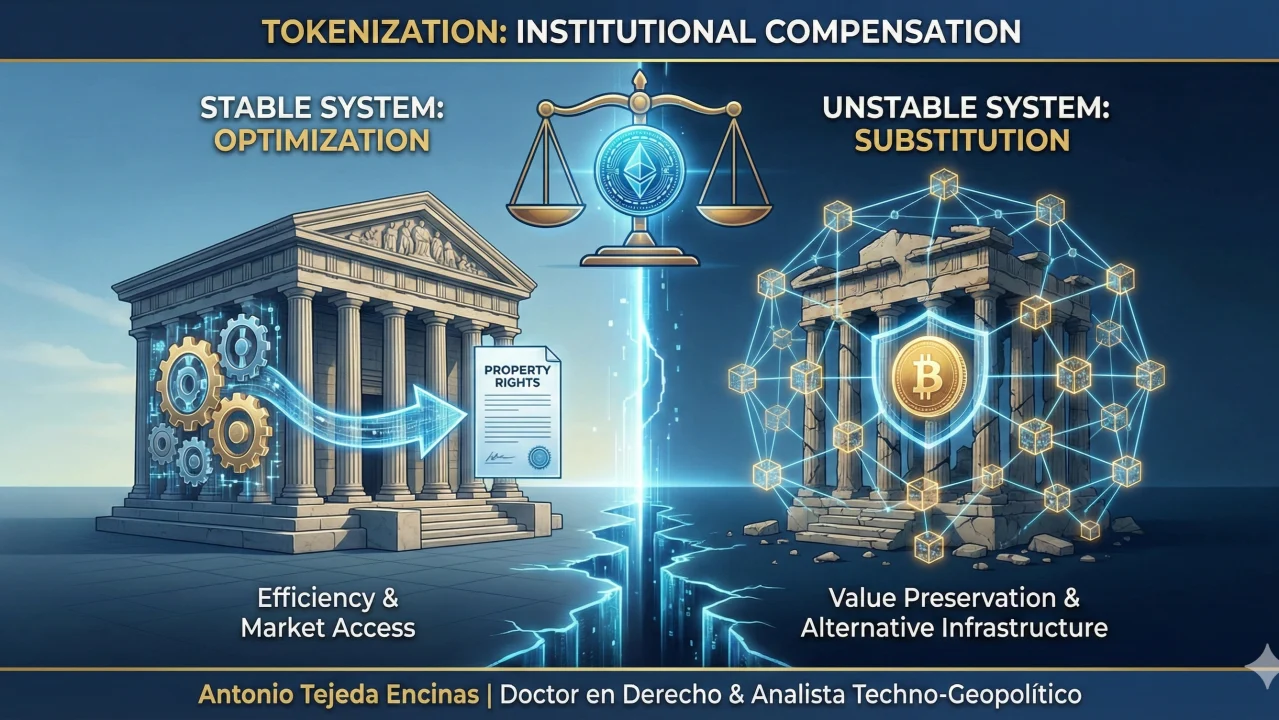
ترميز الأصول ليس تكنولوجيا مالية، بل هو تعويض مؤسسي لحق الملكية.
Antonio Tejeda Encinas | الرئيس التنفيذي لشركة Meta Channel Corporation | قسم TokenLab
بُني النقاش حول الأصول الرقمية على محورين مريحين: التكنولوجيا والتنظيم. يُناقَش ما إذا كانت سلسلة الكتل (blockchain) مفيدة، وما إذا كانت القاعدة القانونية كافية. ولا يفسّر أيٌّ من الأمرين حقًّا لماذا تتبنى بعض المجتمعات هذه الأدوات على نطاق واسع، في حين لا تكاد مجتمعات أخرى تحتاج إليها.
التبنّي لا يتبع الابتكار، بل يتبع الوظيفة الاقتصادية الغائبة.
ما دام ترميز الأصول يُحلَّل بوصفه منتجًا تكنولوجيًا أو ماليًا، فستظل الظاهرة تبدو غير منتظمة: حماس مفرط في بعض البلدان، وفتور مؤسسي في بلدان أخرى. والواقع أن السلوك متسق تمامًا. فما يتغير ليس التكنولوجيا، بل الدور الذي تُضطر إلى أدائه داخل النظام الاقتصادي.
الوظيفة المنسية للمال
المال ليس مجرد وسيلة دفع. إنه بنية تحتية مؤسسية تتيح ثلاث عمليات متزامنة: حفظ القيمة عبر الزمن، ونقلها بين الأشخاص، وجعلها نافذة في مواجهة الغير.
حين يضمن النظام المالي هذه الوظائف الثلاث، تؤدي الأصول دورًا استثماريًا. وحين تُخفق إحداها، تنتقل الأصول إلى أداء دور نقدي.
ومن هنا ينشأ الفارق البنيوي. لا بين بلدان غنية وبلدان فقيرة، بل بين أنظمة يكون فيها المال كافيًا وأنظمة يتعيّن فيها على الثروة أن تحل محله.
حين يعمل النظام: الرقمنة من أجل الكفاءة
في الاقتصادات المستقرة ماليًا، يملك العقار أو الدين أو الحصة في الشركة أسواقًا ثانوية وآليات تقييم وإمكانية للوصول إلى التمويل. ويدخل ترميز الأصول هذا السياق بوصفه تحسينًا تشغيليًا.
يقدّم المستثمر رأس المال لأنه يستطيع الخروج. فالسيولة ليست الهدف النهائي، بل هي شرط التمويل.
الأصل الرقمي هنا لا يحل محل النظام، بل ينافسه في الكفاءة. فهو يقلّص احتكاك النقل، ويحسّن دقة تجزئة السوق، ويوسّع قاعدة المستثمرين، لكن الأساس الاقتصادي يبقى الاستثمار المنتج. يُرمَّز الأصل لجذب رأس المال نحوه.
حين لا يعمل النظام: الرقمنة من أجل الإحلال
حين يكفّ المال عن أن يكون مخزنًا موثوقًا للقيمة، ينقل المجتمع هذه الوظيفة إلى الأصول الحقيقية. فيصبح العقار أو الدولار النقدي أو بعض أدوات حفظ الثروة آليات يومية للادخار.
في هذا السياق، لا يسعى ترميز الأصول إلى تمويل أي شيء، بل إلى نقل القيمة دون تدمير المركز المالي. إنه لا يظهر لتحسين السوق المالية، بل لتجنّبها.
يكفّ الأصل الرقمي عن أن يكون أداة استثمارية ليصبح بنية تحتية اقتصادية موازية: فهو يتيح نقل المدخرات وتجزئتها وجعلها قابلة للنقل دون الاعتماد على النظام النقدي. يُرمَّز الأصل لتمكين ثروة قائمة بالفعل من التداول.
المختبر العقاري
يتيح القطاع العقاري رؤية هذا الفارق بوضوح تام.
في الأنظمة المالية المستقرة، تُستخدم تجزئة الحقوق الاقتصادية على عقار ما لجمع الموارد اللازمة لاقتنائه أو تطويره. ويموّل المستثمر الأولي الأصل لأنه يعلم أن هناك مخرجًا لاحقًا.
أما في الأنظمة النقدية الهشة، فالعقار ممول أصلًا. وما يُسعى إليه هو القدرة على تحويل جزء من تلك القيمة إلى سيولة دون فقدان الحماية من التضخم أو من المخاطر المصرفية. الأداة نفسها، والطبيعة معاكسة.
في الحالة الأولى يدخل رأس المال إلى النظام الإنتاجي. وفي الحالة الثانية يُعاد توزيع المدخرات داخل نظام الثروة.
ومع ذلك، فإن الحدود بين السياقين ليست واضحة دائمًا. ففي بعض الأسواق الوسيطة (التي ليست مستقرة تمامًا ولا شديدة الهشاشة) يتعايش المنطقان ويغذّي كلٌّ منهما الآخر. فعلى سبيل المثال، في أجزاء من أمريكا اللاتينية أو أفريقيا جنوب الصحراء، يبدأ ترميز الأصول أحيانًا وسيلةً لحفظ القيمة، إذ يتيح للسكان المحليين حماية ثرواتهم من التضخم أو من عدم الاستقرار المصرفي، ثم يولّد آثارًا في جذب رأس المال الخارجي لم تكن متوقعة في البداية. فالمنصات التي تنشأ لتوفير السيولة للمالكين المحليين ينتهي بها الأمر إلى استقطاب مستثمرين مؤسسيين أو أجانب مهتمين بعوائد (yields) مجزية في الأسواق الناشئة، مما ينشئ تدفقًا في الاتجاهين: خروج جزئي لقيمة الثروة نحو السيولة العالمية، ودخول رأس مال جديد نحو مشاريع حقيقية. ويُسرّع هذا التهجين نضج المنظومة، ويزيد من تعقيد تطبيق أطر تنظيمية موحدة.
الخطأ المفاهيمي في فكرة «إضفاء الطابع الديمقراطي»
كثيرًا ما يُقال إن ترميز الأصول يجعل الاستثمار في متناول الجميع. وهذا القول غير دقيق.
فهو لا يجعل الملكية في متناول الجميع، ولا يخفّض كلفة الوصول الاقتصادي. ما يوحّده هو قابلية المركز الاقتصادي للانتقال من الناحية القانونية.
التغيير ليس اجتماعيًا بل تشغيليًا: لم يعد الحق يُعاد التفاوض عليه في كل مرة يتغير فيها صاحبه، بل أصبح يتداول بوصفه وحدة مستقلة. الأصل يبقى؛ والمركز يتحرك.
لا يوجد مالكون أكثر للعقار. بل توجد قدرة أكبر على تبادل الحق الاقتصادي المرتبط به.
بنى تحتية قانونية سابقة الوجود
كانت ولايات قضائية كثيرة تعمل فعليًا وفق هذا المنطق قبل الرقمنة. فالتنازلات الخاصة والحصص الاقتصادية غير الرسمية وأدوات الائتمان (الأمانة) كانت تؤدي وظائف مماثلة: إتاحة تداول القيمة دون المساس بالأصل الأساسي.
التكنولوجيا لا تخلق الظاهرة، بل تضفي عليها الطابع الرسمي وتجعلها قابلة للتحقق. فترميز الأصول لا يُدخل ممارسة جديدة؛ بل يُدخل اليقين على ممارسة قائمة.
النتيجة غير المتوقعة
الابتكار المالي لا يتبع الثروة ولا التطور التكنولوجي، بل يتبع الاحتكاك المؤسسي. فحيث يكون النظام النقدي كافيًا، تسعى الرقمنة إلى الكفاءة. وحيث لا يكون كذلك، تبني الرقمنة بنية تحتية بديلة. ولهذا يبدو التبنّي متفاوتًا، في حين أنه في الواقع يستجيب لمنطق تكيّفي واحد.
الانعكاسات التنظيمية
إن محاولة تطبيق أطر تنظيمية متطابقة في سياقات مختلفة تولّد اختلالات متوقعة. فتنظيم ما يُستخدم أداةً لحفظ الثروة كأنه منتج مالي يؤدي إلى تكاليف زائدة أو إلى انتقال النشاط نحو القطاع غير الرسمي.
التباين ليس قانونيًا بل وظيفيًا: فالتشريع يتناول أسواقًا استثمارية، بينما ما يعمل فيها فعلًا هو آليات لحفظ القيمة.
لهذا السبب ولأسباب أخرى،
لا ينتمي ترميز الأصول، بالمعنى الدقيق، إلى الصناعة المالية ولا إلى الصناعة التكنولوجية. بل ينتمي إلى تطور حق الملكية في ظل مستويات متفاوتة من الثقة المؤسسية.
في البيئات المستقرة يحسّن الأسواق. وفي البيئات غير المستقرة يحل محل المال.
الأداة نفسها لا تحوّل الأصول؛ بل تكشف الوظيفة الاقتصادية التي يعجز النظام القائم عن أدائها.






