
A Grande Convergência Financeira rumo à Tokenização Regulada: a Incorporação da Visa e o Foco em Ativos Reais
Por Antonio Tejeda Encinas CEO Meta Channel Corporation
Na continuação da análise do artigo “A BlackRock força a norma e como a Europa —a partir do MiCA— oferece a resposta jurídica“ (publicado a 4 de novembro de 2025), em que se explorava a forma como gigantes como a BlackRock se posicionam no centro da tokenização antes de a regulação se consolidar por completo, impulsionando a sua criação e assegurando presença quando as normas chegarem, este texto aprofunda essa dinâmica.
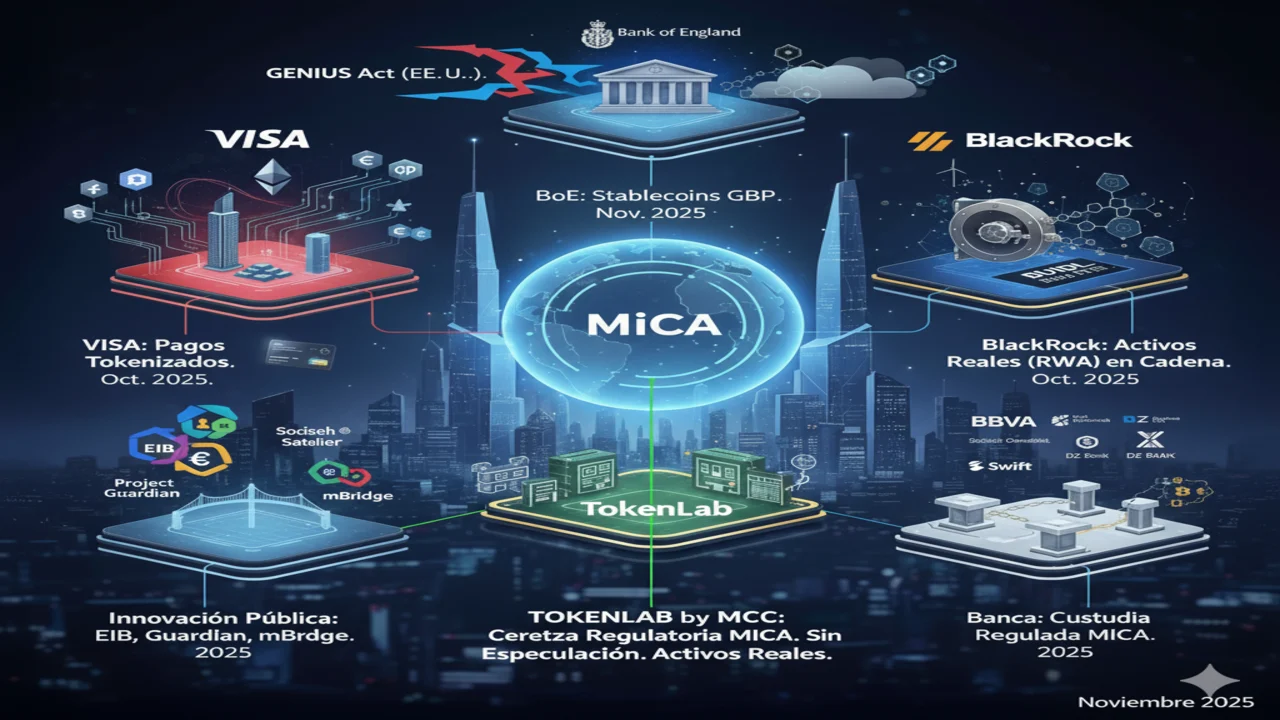
Nota de última hora: hoje, 10 de novembro de 2025, o Bank of England (BoE) lança uma consulta histórica sobre stablecoins sistémicas em libras esterlinas: permite até 60% das reservas em dívida pública de curto prazo, acesso a contas no BoE para efeitos de solvência e limites temporários (£20.000 para particulares, £10 milhões para empresas) que serão eliminados gradualmente. Um movimento que, tal como o GENIUS Act nos EUA, força a norma com audácia anglo-saxónica —enquanto o MiCA, na Europa, já oferece certeza regulatória absoluta para ativos reais tokenizados, sem especulação.
Agora, com a recente incorporação da Visa no ecossistema on-chain —que acelera a sua aposta em stablecoins e empréstimos tokenizados em outubro de 2025—, vemos como todos querem intervir na blockchain, um terreno que para a META Channel Corporation já é natural e quotidiano.
Todos estes intervenientes inovam com audácia nos seus papéis específicos (por vezes nas margens regulatórias, como que antecipando quadros como o GENIUS Act nos EUA), mas a META Channel Corporation mantém-se na certeza absoluta do MiCA, concentrando-nos exclusivamente em ativos reais tokenizados, sem especulação.
Esta abordagem distingue-nos: não competimos em escala global, mas na elaboração integral de processos jurídico-tecnológicos para clientes que procuram tokenizar com plena segurança regulatória.
Em seguida, atualizamos o panorama com os movimentos-chave de novembro de 2025 —incluindo a audácia do BoE hoje—, ilustrando a inovação de cada interveniente no seu papel —até onde chegam com audácia pré-regulatória, e como a Meta já opera nesse horizonte com precisão pós-MiCA.
E enquanto todos estes intervenientes inovam com audácia nos seus papéis, surge uma pergunta-chave —a mesma que colocávamos no artigo anterior—: quem garante que esta convergência funcione com certeza regulatória absoluta, sem especulação?
Pagamentos Tokenizados: a Visa Força a Norma na Liquidação e nos Pagamentos Transfronteiriços
NO SEU PAPEL DE LÍDER EM INFRAESTRUTURAS DE PAGAMENTOS GLOBAIS, a Visa deu um passo decisivo em outubro de 2025, consolidando a sua posição como ponte entre as finanças tradicionais e as finanças on-chain através de stablecoins. Na sequência do seu anúncio de 28 de outubro, a rede passa a suportar quatro novas stablecoins —USDC, EURC, PYUSD e USDG— em quatro blockchains adicionais (Ethereum, Solana, Stellar e Avalanche), facilitando liquidações instantâneas e transfronteiriças convertíveis em mais de 25 moedas fiduciárias.
Um relatório anterior da Visa, de 16 de outubro, destaca que os empréstimos em stablecoins ultrapassaram os 670.000 milhões de dólares em cinco anos, com 51.700 milhões só em agosto de 2025, impulsionados por smart contracts que automatizam mercados de crédito 24/7.
O CEO Ryan McInerney descreveu-o como parte da transformação da Visa num “hyperscaler” de pagamentos, com a tokenização e as stablecoins como pilares, e volumes quadruplicados no 4.º trimestre de 2025 (2,5 mil milhões de dólares mensais em termos anualizados). Isto inclui projetos-piloto com emitentes como a Circle para a emissão e destruição (mint/burn) de stablecoins bancárias através da Visa Tokenized Asset Platform (VTAP), em linha com as projeções do Citi e da Coinbase de um mercado on-chain de 4 biliões de dólares até 2030.
A Visa, com a sua rede de mais de 15.000 instituições, chega aqui com escala massiva no seu papel de liquidação, mas ainda numa fase de experimentação agressiva —impulsionando o ecossistema antes de regulações como o GENIUS Act (assinado em julho de 2025 e com efeitos em novembro de 2026) se aplicarem plenamente, tal como a BlackRock força a norma na gestão de ativos.
Na Europa, a Société Générale, no seu papel de emitente bancário regulado, integrou a sua stablecoin EURCV (lançada em 2023) em protocolos DeFi como o Morpho em outubro de 2025, ao abrigo do MiCA, com lastro de 100% em euros e custódia da BNY Mellon para variantes como a USDCV. Isto mostra como os bancos sistémicos avançam nos pagamentos instantâneos com certeza regulatória, um terreno em que a Visa só agora acelera a sua inovação.
Ativos Reais na Cadeia: a BlackRock Ganha Escala na Gestão de RWA e ETF
NO SEU PAPEL DE GESTORA DE ATIVOS DE GRANDE ESCALA, a BlackRock reitera que a tokenização de ativos reais (RWA) é inevitável, com Larry Fink a afirmar, a 14 de outubro de 2025, na CNBC, que mais de 4 biliões de dólares em carteiras digitais estão prontos para migrar.
O seu fundo BUIDL, lançado em março de 2024 e tokenizado pela Securitize, ultrapassou os 1.000 milhões de dólares em AUM em março de 2025 (crescimento de 56% mensal), expandindo-se para a Avalanche e a Aptos com rendimentos diários e adoção em DeFi (p. ex., a alocação de 200 milhões de dólares da Ethena). A BlackRock prepara um fundo do mercado monetário conforme com o GENIUS Act para emitentes de stablecoins, um movimento que, como no artigo anterior, posiciona a gestora no centro dos RWA antes de a regulação se endurecer, assegurando que o seu modelo (com >70 milhões de dólares em rendimentos distribuídos) seja a referência quando chegar o quadro normativo.
Em Espanha, a @Azvalor, no seu papel de gestora local inovadora, lançou a 6 de outubro de 2025 o seu Azvalor Blockchain FI no âmbito da sandbox da CNMV (a Comissão Nacional do Mercado de Valores espanhola), com liquidação em tempo real através da Allfunds Blockchain e o BNP Paribas como depositário. Este fundo UCITS tokenizado ilustra a maturidade dos RWA europeus, em linha com o MiCA e centrado na eficiência sem especulação, à semelhança de iniciativas da Franklin Templeton na gestão de fundos.
A Banca Reinventa-se: o BBVA Avança na Custódia e nos Serviços de Retalho ao Abrigo do MiCA
NO SEU PAPEL DE BANCO GLOBAL CENTRADO NA CUSTÓDIA INSTITUCIONAL, o BBVA ampliou a sua oferta cripto em 2025 com ênfase regulada. Em setembro, assinou com a Ripple um acordo de custódia digital em Espanha, expandindo-se a partir da Suíça (2021) e lançando negociação e custódia de BTC e ETH para clientes de retalho no mesmo mês, tudo ao abrigo do MiCA.
Isto integra a blockchain com a Swift no seu papel de custodiante, reforçando a segurança dos ativos reais, como sublinhou Francisco Maroto: soluções com “padrões bancários” para evitar riscos especulativos, inovando nas margens de um MiCA já consolidado.
O DZ Bank, na Alemanha e no papel de custodiante cooperativo, implementou a sua plataforma com a Ripple em janeiro de 2025, depois de iniciar projetos-piloto de retalho com a Börse Stuttgart em dezembro de 2024. Estes passos mostram como a banca transpõe o seu papel de custodiante para o on-chain, catalisada pelo MiCA, mas ainda numa implementação gradual face às volatilidades passadas.
Inovação Pública e Colaboração Global: BEI, Project Guardian e mBridge Aceleram na Infraestrutura Soberana
NO SEU PAPEL DE EMITENTE SOBERANO, o Banco Europeu de Investimento (BEI) emitiu a sua quinta obrigação digital, de 100 milhões de euros, a 15 de novembro de 2024, liquidada com tokens de CBDC grossista do Banco de França na DL3S, integrando plataformas como a HSBC Orion e a GS DAP. Em abril de 2025, lançou uma Climate Awareness Bond de 3.000 milhões alinhada com a EuGBS, demonstrando interoperabilidade no seu papel de inovação pública para emissões de rotina em 2025-2026.
O Project Guardian da MAS (a Autoridade Monetária de Singapura), no papel de sandbox regulatória asiática, evoluiu em 2025: em agosto desenvolveu quadros de referência para a tokenização de ativos e, em outubro, lançou o BLOOM para liquidações em passivos bancários tokenizados, com projetos-piloto como o da Ant International em depósitos multimoeda. Isto evidencia o DeFi institucional em rendimento fixo e FX, inovando com desenhos de referência para DvP/PvP.
O mBridge, liderado pelo BIS (o Banco de Pagamentos Internacionais) no papel de consórcio transfronteiriço, atingiu o MVP em meados de 2024 e, apesar da saída do BIS em outubro de 2024, avançou em novembro de 2025 com novidades sobre a colaboração, incluindo nós de bancos centrais como o PBoC e observadores globais (BCE, Fed). Centrado em pagamentos P2P instantâneos, reduz custos nas economias emergentes, mas o seu futuro depende da harmonização regulatória.
TokenLab by META Channel corp.: a Execução Prática da Certeza Regulatória
Esta visão não é teórica. No TokenLab, a divisão de execução da META Channel Corporation, já aplicamos este modelo em projetos reais: desde a tokenização de direitos de propriedade intelectual em Espanha até estruturas imobiliárias na América Latina e, se for necessário ou do interesse do nosso cliente, através do hub ZEC (Zona Especial Canária) das Canárias.
Convertemos ativos ilíquidos em produtos digitais de nível institucional —juridicamente sólidos, tecnologicamente auditáveis e prontos para o mercado— sempre no quadro do MiCA.
Não criamos cripto especulativa; construímos valor tangível com respaldo legal.
A INCORPORAÇÃO DA VISA EM OUTUBRO DE 2025 acelera a convergência para finanças híbridas, com a BlackRock, o BBVA, o BEI e consórcios como o Guardian e o mBridge a atingirem limiares de escala e de inovação nos seus papéis específicos que impulsionam —e antecipam— a regulação.
Mas, como na análise anterior, esta audácia contrasta com a certeza da Meta Channel Corporation: trabalhamos na certeza do MiCA para tokenizar ativos reais, elaborando processos que tornam o ecossistema viável sem especulação.
Neste panorama imponente, a MCC não é mais um interveniente à mesa; somos o facilitador especializado que garante que a inovação chega com solidez jurídica e operacional, posicionando-nos como aliados essenciais na era da tokenização regulada.
Cada interveniente desempenha o seu papel neste tabuleiro global —uns com audácia pré-regulatória, outros com precisão pós-MiCA—. Aqui queremos apenas atualizar conhecimento, partilhar movimentos-chave e refletir sobre o seu impacto.
Posto isto, estamos convictos de que o MiCA, com os retoques que já estão a ser discutidos na UE, pode tornar-se ainda mais competitivo sem perder a sua essência de certeza jurídica. Falaremos disso no próximo artigo.
Antonio Tejeda Encinas | CEO, META Channel Corporation






