
التقارب المالي الكبير نحو ترميز الأصول المنظَّم: انضمام Visa والتركيز على الأصول الحقيقية
بقلم Antonio Tejeda Encinas الرئيس التنفيذي Meta Channel Corporation
استكمالًا لتحليل مقال «BlackRock تفرض القاعدة، وكيف تقدّم أوروبا —انطلاقًا من MiCA— الإجابة القانونية» (المنشور في 4 نوفمبر 2025)، الذي تناول كيف تتموضع شركات عملاقة مثل BlackRock في قلب ترميز الأصول قبل أن يكتمل ترسيخ التنظيم، فتدفع نحو نشوئه وتضمن حضورها حين تصل القواعد، يتعمّق هذا النص في تلك الديناميكية.
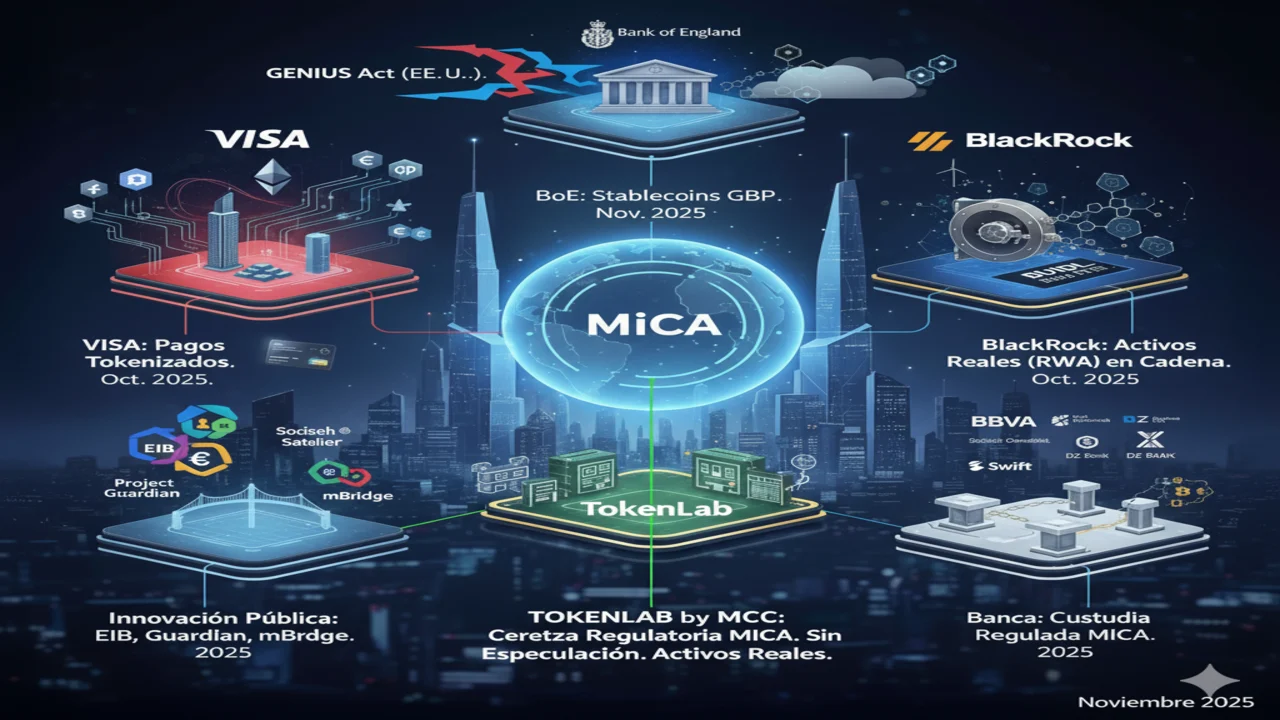
ملاحظة اللحظة الأخيرة: اليوم، 10 نوفمبر 2025، أطلق بنك إنجلترا (BoE) مشاورة تاريخية بشأن العملات المستقرة (stablecoins) النظامية المقوَّمة بالجنيه الإسترليني: تسمح بأن تصل نسبة الاحتياطيات المودعة في الدين العام قصير الأجل إلى 60%، وبالوصول إلى حسابات لدى بنك إنجلترا لضمان الملاءة، وبحدود مؤقتة (20,000 جنيه إسترليني للأفراد و10 ملايين جنيه إسترليني للشركات) ستُلغى تدريجيًّا. خطوة تفرض القاعدة، على غرار GENIUS Act في الولايات المتحدة، بجرأة أنجلوساكسونية —بينما توفّر MiCA في أوروبا يقينًا تنظيميًّا مطلقًا للأصول الحقيقية المرمَّزة، بعيدًا عن المضاربة.
والآن، مع الانضمام الأخير لـ Visa إلى المنظومة على السلسلة (on-chain) —وهي التي سرّعت رهانها على العملات المستقرة والقروض المرمَّزة في أكتوبر 2025—، نرى كيف يريد الجميع الدخول إلى عالم البلوك تشين، وهو مجال بات بالنسبة إلى META Channel Corporation أمرًا طبيعيًّا ويوميًّا.
يبتكر جميع هؤلاء الفاعلين بجرأة كلٌّ في دوره المحدد (أحيانًا على هوامش التنظيم، كأنهم يستبقون أطرًا مثل GENIUS Act في الولايات المتحدة)، لكن META Channel Corporation تبقى ضمن اليقين المطلق الذي توفّره MiCA، ونركّز حصرًا على الأصول الحقيقية المرمَّزة، بعيدًا عن المضاربة.
هذا النهج هو ما يميّزنا: لا نتنافس على الحجم العالمي، بل على الإعداد المتكامل لعمليات قانونية وتقنية لعملاء يسعون إلى ترميز أصولهم بأمان تنظيمي كامل.
فيما يلي نحدّث الصورة بأبرز تحركات نوفمبر 2025 —بما فيها جرأة بنك إنجلترا اليوم—، موضّحين ابتكار كل فاعل في دوره —إلى أين يصلون بجرأتهم السابقة للتنظيم، وكيف تعمل Meta بالفعل في ذلك الأفق بدقة ما بعد MiCA.
وبينما يبتكر جميع هؤلاء الفاعلين بجرأة في أدوارهم، يبرز سؤال جوهري —السؤال نفسه الذي طرحناه في المقال السابق—: من يضمن أن يعمل هذا التقارب بيقين تنظيمي مطلق، بعيدًا عن المضاربة؟
المدفوعات المرمَّزة: Visa تفرض القاعدة في التسوية والمدفوعات العابرة للحدود
بصفتها رائدة في البنية التحتية للمدفوعات العالمية، خطت Visa خطوة حاسمة في أكتوبر 2025، رسّخت بها موقعها جسرًا بين التمويل التقليدي والتمويل على السلسلة عبر العملات المستقرة. فبعد إعلانها في 28 أكتوبر، باتت الشبكة تدعم أربع عملات مستقرة جديدة —USDC وEURC وPYUSD وUSDG— على أربع سلاسل بلوك تشين إضافية (Ethereum وSolana وStellar وAvalanche)، ما يتيح تسويات فورية وعابرة للحدود قابلة للتحويل إلى أكثر من 25 عملة ورقية (fiat).
ويُبرز تقرير سابق لـ Visa صدر في 16 أكتوبر أن القروض بالعملات المستقرة تجاوزت 670 مليار دولار خلال خمس سنوات، منها 51.7 مليار في أغسطس 2025 وحده، مدفوعةً بالعقود الذكية (smart contracts) التي تؤتمت أسواق الائتمان على مدار الساعة طوال أيام الأسبوع.
ووصف الرئيس التنفيذي Ryan McInerney ذلك بأنه جزء من تحوّل Visa إلى «hyperscaler» للمدفوعات، يقوم على ترميز الأصول والعملات المستقرة ركيزتين، مع أحجام تضاعفت أربع مرات في الربع الرابع من 2025 (بمعدل سنوي يعادل 2.5 مليار دولار شهريًّا). ويشمل ذلك مشاريع تجريبية مع جهات إصدار مثل Circle لسكّ العملات المستقرة المصرفية وحرقها (mint/burn) عبر Visa Tokenized Asset Platform (VTAP)، بما ينسجم مع توقعات Citi وCoinbase بسوق على السلسلة تبلغ قيمته 4 تريليونات دولار بحلول 2030.
تصل Visa، بشبكتها التي تضم أكثر من 15,000 مؤسسة، إلى هذا المجال بحجم هائل في دورها في التسوية، لكنها لا تزال في مرحلة تجريب جريء —تعزّز المنظومة قبل أن تُطبَّق بالكامل تنظيمات مثل GENIUS Act (الذي وُقّع في يوليو 2025 ويسري في نوفمبر 2026)، على غرار ما تفعله BlackRock حين تفرض القاعدة في إدارة الأصول.
وفي أوروبا، دمج Société Générale، بصفته جهة إصدار مصرفية منظَّمة، عملته المستقرة EURCV (التي أُطلقت في 2023) في منصات التمويل اللامركزي (DeFi) مثل Morpho في أكتوبر 2025، في إطار MiCA، بغطاء كامل 100% باليورو وبحفظ لدى BNY Mellon للمتغيرات مثل USDCV. ويُظهر ذلك كيف تتقدّم البنوك النظامية في المدفوعات الفورية بيقين تنظيمي، وهو مجال لم تبدأ Visa تسريع ابتكارها فيه إلا مؤخرًا.
الأصول الحقيقية على السلسلة: BlackRock تتوسّع في إدارة الأصول الحقيقية المرمَّزة (RWA) وصناديق المؤشرات المتداولة (ETFs)
بصفتها مديرة أصول ضخمة، تؤكد BlackRock مجددًا أن ترميز الأصول الحقيقية (RWA) أمر حتمي، إذ صرّح Larry Fink في 14 أكتوبر 2025 لقناة CNBC بأن أكثر من 4 تريليونات دولار في المحافظ الرقمية جاهزة للانتقال.
وقد تجاوز صندوقها BUIDL، الذي أُطلق في مارس 2024 ورمّزته Securitize، مليار دولار من الأصول المُدارة (AUM) في مارس 2025 (بنمو شهري 56%)، وتوسّع إلى Avalanche وAptos بعوائد يومية واعتماد في التمويل اللامركزي (مثل تخصيص Ethena بقيمة 200 مليون دولار). وتُعِدّ BlackRock صندوق سوق نقدية (money market fund) متوافقًا مع GENIUS Act لجهات إصدار العملات المستقرة، في خطوة تضع مديرة الأصول، كما في المقال السابق، في قلب الأصول الحقيقية المرمَّزة قبل أن يشتدّ التنظيم، لتضمن أن يكون نموذجها (مع أكثر من 70 مليون دولار من العوائد الموزَّعة) هو المرجع حين يصل الإطار التنظيمي.
وفي إسبانيا، أطلقت Azvalor، بصفتها مديرة أصول محلية مبتكرة، في 6 أكتوبر 2025 صندوقها Azvalor Blockchain FI ضمن بيئة الاختبار التنظيمية (sandbox) لهيئة سوق الأوراق المالية الإسبانية (CNMV)، مع تسوية فورية عبر Allfunds Blockchain وBNP Paribas بصفته جهة الإيداع. ويجسّد هذا الصندوق المرمَّز من فئة UCITS نضج الأصول الحقيقية المرمَّزة في أوروبا، بما يتوافق مع MiCA ويركّز على الكفاءة بعيدًا عن المضاربة، على غرار مبادرات Franklin Templeton في إدارة الصناديق.
المصارف تعيد ابتكار نفسها: BBVA يتقدّم في الحفظ وخدمات التجزئة في إطار MiCA
بصفته مصرفًا عالميًّا يركّز على الحفظ المؤسسي، وسّع BBVA عرضه في مجال العملات المشفّرة في 2025 مع التركيز على الإطار المنظَّم. ففي سبتمبر، وقّع اتفاقًا مع Ripple للحفظ الرقمي في إسبانيا، توسّعًا من سويسرا (2021)، وأطلق في الشهر نفسه تداول BTC وETH وحفظهما لعملاء التجزئة، وكل ذلك في إطار MiCA.
ويدمج ذلك البلوك تشين مع Swift في دوره بصفته جهة حفظ، معزّزًا أمان الأصول الحقيقية، كما أكد Francisco Maroto: حلول وفق «معايير مصرفية» لتجنّب المخاطر المضاربية، مع الابتكار على هوامش MiCA التي باتت راسخة.
أما DZ Bank، في ألمانيا وبصفته جهة حفظ تعاونية، فقد أطلق منصته مع Ripple في يناير 2025، بعد أن بدأ مشاريع تجريبية لعملاء التجزئة مع Börse Stuttgart في ديسمبر 2024. وتُظهر هذه الخطوات كيف تنقل المصارف دورها في الحفظ إلى السلسلة، بتحفيز من MiCA، لكن مع تطبيق تدريجي في ضوء تقلّبات سابقة.
الابتكار العام والتعاون العالمي: EIB وProject Guardian وmBridge تتسارع في البنية التحتية السيادية
بصفته جهة إصدار سيادية، أصدر بنك الاستثمار الأوروبي (EIB) سنده الرقمي الخامس بقيمة 100 مليون يورو في 15 نوفمبر 2024، وجرت تسويته برموز العملة الرقمية للبنك المركزي بالجملة (wholesale CBDC) الصادرة عن بنك فرنسا على DL3S، مع دمج منصات مثل HSBC Orion وGS DAP. وفي أبريل 2025، أطلق سند Climate Awareness Bond بقيمة 3,000 مليون متوافقًا مع معيار السندات الخضراء الأوروبي (EuGBS)، مبرهنًا على قابلية التشغيل البيني في دوره المتعلق بالابتكار العام من أجل إصدارات اعتيادية في 2025-2026.
وقد تطوّر Project Guardian التابع لسلطة النقد في سنغافورة (MAS)، بدوره بيئةَ اختبار تنظيمية آسيوية، في 2025: ففي أغسطس طوّر أطرًا لترميز الأصول، وفي أكتوبر أطلق BLOOM للتسويات بالالتزامات المصرفية المرمَّزة (tokenized bank liabilities)، مع مشاريع تجريبية مثل Ant International في الودائع متعددة العملات. ويُبرز ذلك التمويل اللامركزي المؤسسي في الدخل الثابت والصرف الأجنبي (FX)، مع الابتكار عبر تصاميم مرجعية لآليات DvP/PvP.
أما mBridge، الذي قاده بنك التسويات الدولية (BIS) بصفته تحالفًا للمدفوعات العابرة للحدود، فقد بلغ مرحلة المنتج الأدنى القابل للتطبيق (MVP) في منتصف 2024، ورغم انسحاب بنك التسويات الدولية في أكتوبر 2024، تقدّم في نوفمبر 2025 بتحديثات بشأن التعاون، تشمل عُقدًا لبنوك مركزية مثل بنك الشعب الصيني (PBoC) ومراقبين عالميين (البنك المركزي الأوروبي والاحتياطي الفيدرالي). وهو يركّز على المدفوعات الفورية من نظير إلى نظير (P2P)، ويخفّض التكاليف في الاقتصادات الناشئة، لكن مستقبله رهين بالمواءمة التنظيمية.
TokenLab by META Channel corp.: التنفيذ العملي لليقين التنظيمي
هذه الرؤية ليست نظرية. ففي TokenLab، ذراع التنفيذ في META Channel Corporation، نطبّق هذا النموذج بالفعل في مشاريع حقيقية: من ترميز حقوق الملكية الفكرية في إسبانيا إلى الهياكل العقارية في أمريكا اللاتينية ، وإذا لزم الأمر أو كان ذلك في مصلحة عميلنا، من خلال مركز ZEC (المنطقة الخاصة لجزر الكناري).
نحوّل الأصول غير السائلة إلى منتجات رقمية بمستوى مؤسسي —متينة قانونيًّا، وقابلة للتدقيق تقنيًّا، وجاهزة للسوق— دائمًا في إطار MiCA.
لا ننشئ عملات مشفّرة مضاربية؛ بل نبني قيمة ملموسة بسند قانوني.
انضمام VISA في أكتوبر 2025 يسرّع التقارب نحو تمويل هجين، مع بلوغ BlackRock وBBVA وEIB وتحالفات مثل Guardian وmBridge عتبات من الحجم والابتكار في أدوارها المحددة، تعزّز التنظيم —وتستبقه.
لكن، كما في التحليل السابق، تتباين هذه الجرأة مع يقين Meta Channel Corporation: فنحن نعمل ضمن يقين MiCA لترميز الأصول الحقيقية، ونُعِدّ عمليات تجعل المنظومة قابلة للتطبيق بعيدًا عن المضاربة.
وفي هذا المشهد المهيب، ليست MCC مجرد فاعل آخر على الطاولة؛ بل نحن الميسّر المتخصص الذي يضمن أن يصل الابتكار بمتانة قانونية وتشغيلية، ما يجعلنا حلفاء أساسيين في عصر ترميز الأصول المنظَّم.
لكل فاعل دوره على هذه الرقعة العالمية —بعضهم بجرأة سابقة للتنظيم، وآخرون بدقة ما بعد MiCA—. وكل ما نريده هنا هو تحديث المعرفة، ومشاركة التحركات الرئيسية، والتأمل في أثرها.
ومع ذلك، نحن مقتنعون بأن MiCA، مع التعديلات التي تُناقَش بالفعل في الاتحاد الأوروبي، يمكن أن تصبح أكثر تنافسية دون أن تفقد جوهرها القائم على اليقين القانوني. وسنتحدث عن ذلك في المقال التالي.
Antonio Tejeda Encinas | الرئيس التنفيذي، META Channel Corporation






