
La grande convergence financière vers la tokenisation réglementée : l’arrivée de Visa et l’accent mis sur les actifs réels
Par Antonio Tejeda Encinas CEO Meta Channel Corporation
Dans le prolongement de l’analyse de l’article « BlackRock force la norme et comment l’Europe — à partir de MiCA — apporte la réponse juridique » (publié le 4 novembre 2025), qui examinait comment des géants comme BlackRock se placent au centre de la tokenisation avant que la réglementation ne soit pleinement consolidée, en stimulant son essor et en s’assurant une présence lorsque les normes arriveront, ce texte approfondit cette dynamique.
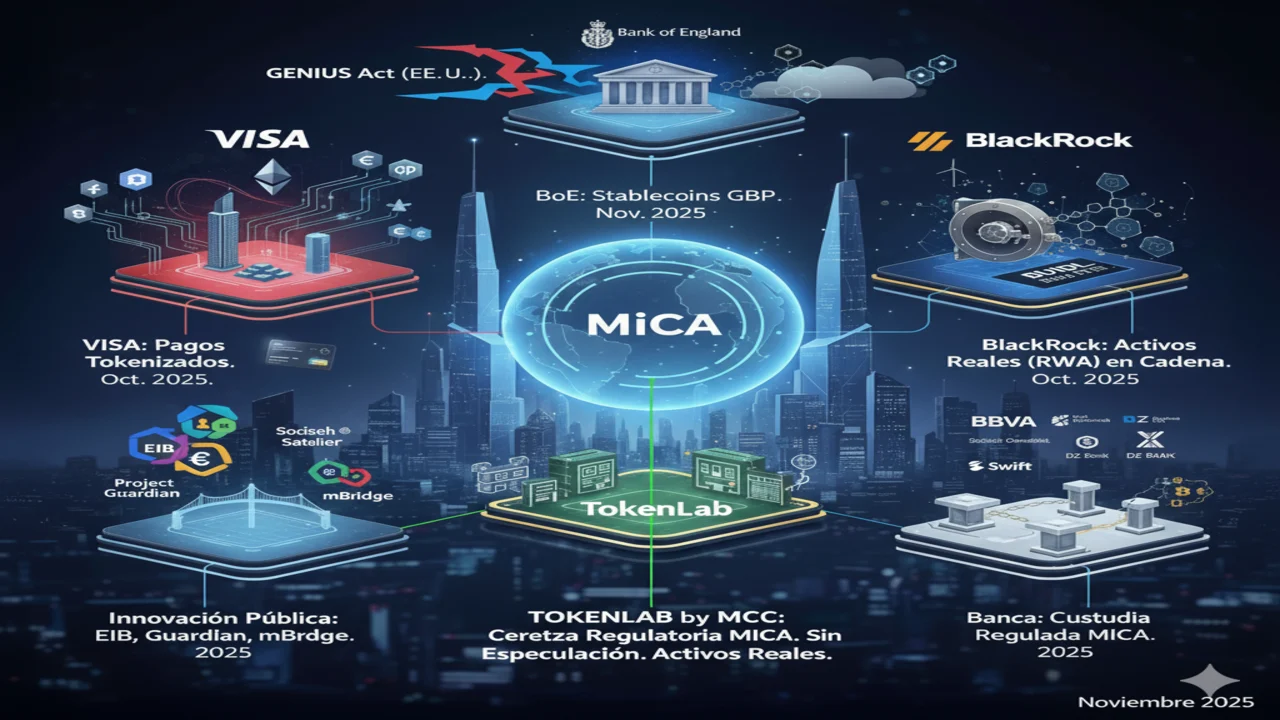
Dernière minute : aujourd’hui, 10 novembre 2025, la Bank of England (BoE) lance une consultation historique sur les stablecoins systémiques en livres sterling : elle autorise jusqu’à 60 % des réserves en dette publique à court terme, l’accès à des comptes auprès de la BoE pour la solvabilité, et des plafonds temporaires (20 000 £ pour les particuliers, 10 M£ pour les entreprises) qui seront levés progressivement. Un mouvement qui, comme le GENIUS Act aux États-Unis, force la norme avec une audace anglo-saxonne — alors qu’en Europe, MiCA offre déjà une certitude réglementaire absolue pour les actifs réels tokenisés, sans spéculation.
Aujourd’hui, avec l’arrivée récente de Visa dans l’écosystème on-chain — qui accélère son pari sur les stablecoins et les prêts tokenisés en octobre 2025 —, nous voyons que tout le monde veut intervenir dans la blockchain, un terrain qui, pour META Channel Corporation, est déjà naturel et quotidien.
Tous ces acteurs innovent avec audace dans leurs rôles respectifs (parfois aux marges de la réglementation, en anticipant par exemple des cadres comme le GENIUS Act aux États-Unis), mais META Channel Corporation reste dans la certitude absolue de MiCA, en se concentrant exclusivement sur les actifs réels tokenisés, sans spéculation.
Cette approche nous distingue : nous ne rivalisons pas sur l’échelle mondiale, mais sur l’élaboration intégrale de processus juridico-technologiques pour des clients qui cherchent à tokeniser en toute sécurité réglementaire.
Nous actualisons ci-dessous le panorama avec les mouvements clés de novembre 2025 — y compris l’audace de la BoE aujourd’hui —, en illustrant l’innovation de chaque acteur dans son rôle — jusqu’où ils vont avec une audace pré-réglementaire, et comment Meta opère déjà à cet horizon avec une précision post-MiCA.
Et pendant que tous ces acteurs innovent avec audace dans leurs rôles, une question clé se pose — celle-là même que nous soulevions dans l’article précédent : qui garantit que cette convergence fonctionne avec une certitude réglementaire absolue, sans spéculation ?
Paiements tokenisés : Visa force la norme dans le règlement et les paiements transfrontaliers
DANS SON RÔLE DE LEADER DES INFRASTRUCTURES DE PAIEMENT MONDIALES, Visa a franchi une étape décisive en octobre 2025, en consolidant sa position de passerelle entre la finance traditionnelle et la finance on-chain grâce aux stablecoins. À la suite de son annonce du 28 octobre, le réseau prend désormais en charge quatre nouveaux stablecoins — USDC, EURC, PYUSD et USDG — sur quatre blockchains supplémentaires (Ethereum, Solana, Stellar et Avalanche), facilitant des règlements instantanés et transfrontaliers convertibles dans plus de 25 monnaies fiduciaires.
Un rapport antérieur de Visa, daté du 16 octobre, souligne que les prêts en stablecoins ont dépassé 670 milliards de dollars en cinq ans, dont 51,7 milliards pour le seul mois d’août 2025, portés par des smart contracts qui automatisent des marchés du crédit 24 h/24 et 7 j/7.
Le CEO Ryan McInerney l’a décrit comme faisant partie de la transformation de Visa en « hyperscaler » des paiements, avec la tokenisation et les stablecoins comme piliers, et des volumes quadruplés au T4 2025 (2,5 milliards de dollars par mois en rythme annualisé). Cela inclut des projets pilotes avec des émetteurs comme Circle pour le mint/burn de stablecoins bancaires via la Visa Tokenized Asset Platform (VTAP), en phase avec les projections de Citi et de Coinbase d’un marché on-chain de 4 000 milliards de dollars d’ici 2030.
Visa, avec son réseau de plus de 15 000 institutions, arrive ici avec une échelle massive dans son rôle de règlement, mais encore en phase d’expérimentation agressive — en stimulant l’écosystème avant que des réglementations comme le GENIUS Act (promulgué en juillet 2025 et applicable en novembre 2026) ne s’appliquent pleinement, de la même manière que BlackRock force la norme dans la gestion d’actifs.
En Europe, Société Générale, dans son rôle d’émetteur bancaire réglementé, a intégré en octobre 2025 son stablecoin EURCV (lancé en 2023) dans la DeFi, par exemple Morpho, sous MiCA, avec une couverture à 100 % en euros et une conservation assurée par BNY Mellon pour des variantes comme USDCV. Cela montre comment des banques systémiques progressent dans les paiements instantanés avec une certitude réglementaire, sur un terrain où Visa ne fait qu’accélérer son innovation.
Actifs réels sur la chaîne : BlackRock change d’échelle dans la gestion des RWA et des ETF
DANS SON RÔLE DE GESTIONNAIRE D’ACTIFS DE MASSE, BlackRock réaffirme que la tokenisation des actifs réels (RWA) est inévitable, Larry Fink ayant affirmé le 14 octobre 2025 sur CNBC que plus de 4 000 milliards de dollars de portefeuilles numériques sont prêts à migrer.
Son fonds BUIDL, lancé en mars 2024 et tokenisé par Securitize, a dépassé 1 milliard de dollars d’actifs sous gestion en mars 2025 (croissance de 56 % en un mois), en s’étendant à Avalanche et Aptos avec des rendements quotidiens et une adoption dans la DeFi (par ex. l’allocation de 200 M$ d’Ethena). BlackRock prépare un fonds monétaire conforme au GENIUS Act pour les émetteurs de stablecoins, un mouvement qui, comme dans l’article précédent, place la société de gestion au centre des RWA avant que la réglementation ne se durcisse, en s’assurant que son modèle (avec >70 M$ de rendements distribués) soit la référence lorsque le cadre normatif arrivera.
En Espagne, @Azvalor, dans son rôle de gestionnaire local innovant, a lancé le 6 octobre 2025 son fonds Azvalor Blockchain FI dans le cadre du bac à sable réglementaire de la CNMV (autorité espagnole des marchés financiers), avec un règlement en temps réel via Allfunds Blockchain et BNP Paribas comme dépositaire. Ce fonds OPCVM tokenisé illustre la maturité des RWA européens, en phase avec MiCA et axé sur l’efficacité sans spéculation, à l’image d’initiatives de Franklin Templeton dans la gestion de fonds.
La banque se réinvente : BBVA progresse dans la conservation et les services aux particuliers sous MiCA
DANS SON RÔLE DE BANQUE MONDIALE AXÉE SUR LA CONSERVATION INSTITUTIONNELLE, BBVA a élargi son offre crypto en 2025 en mettant l’accent sur la réglementation. En septembre, elle a signé avec Ripple pour la conservation numérique en Espagne, en s’étendant depuis la Suisse (2021), et a lancé le même mois le trading et la conservation de BTC et d’ETH pour les clients particuliers, le tout sous MiCA.
Cela intègre la blockchain à Swift dans son rôle de dépositaire, en renforçant la sécurité des actifs réels, comme l’a souligné Francisco Maroto : des solutions aux « standards bancaires » pour éviter les risques spéculatifs, en innovant aux marges d’un MiCA déjà consolidé.
DZ Bank, en Allemagne et dans un rôle de dépositaire coopératif, a déployé sa plateforme avec Ripple en janvier 2025, après avoir lancé des projets pilotes pour les particuliers avec la Börse Stuttgart en décembre 2024. Ces étapes montrent comment la banque transpose son rôle de dépositaire on-chain, sous l’impulsion de MiCA, mais encore dans une mise en œuvre progressive face aux volatilités passées.
Innovation publique et collaboration mondiale : la BEI, Project Guardian et mBridge accélèrent dans l’infrastructure souveraine
DANS SON RÔLE D’ÉMETTEUR SOUVERAIN, la Banque européenne d’investissement (BEI) a émis sa cinquième obligation numérique de 100 millions d’euros le 15 novembre 2024, réglée en jetons de MNBC de gros de la Banque de France sur DL3S, en intégrant des plateformes comme HSBC Orion et GS DAP. En avril 2025, elle a lancé une Climate Awareness Bond de 3 milliards alignée sur l’EuGBS, démontrant l’interopérabilité dans son rôle d’innovation publique en vue d’émissions courantes en 2025-2026.
Project Guardian de la MAS, dans son rôle de bac à sable réglementaire asiatique, a évolué en 2025 : en août, il a élaboré des cadres pour la tokenisation d’actifs et, en octobre, il a lancé BLOOM pour le règlement en passifs bancaires tokenisés (tokenized bank liabilities), avec des projets pilotes comme celui d’Ant International sur les dépôts multidevises. Cela met en évidence la DeFi institutionnelle dans le revenu fixe et le change, en innovant avec des conceptions de référence pour le DvP/PvP.
mBridge, piloté par la BRI dans un rôle de consortium transfrontalier, a atteint le stade du MVP mi-2024 et, malgré le retrait de la BRI en octobre 2024, a progressé en novembre 2025 avec des mises à jour sur la collaboration, incluant des nœuds de banques centrales comme la PBoC et des observateurs mondiaux (BCE, Fed). Axé sur les paiements P2P instantanés, il réduit les coûts dans les économies émergentes, mais son avenir dépend de l’harmonisation réglementaire.
TokenLab by META Channel corp. : la mise en pratique de la certitude réglementaire
Cette vision n’est pas théorique. Chez TokenLab, la division d’exécution de META Channel Corporation, nous appliquons déjà ce modèle à des projets réels : de la tokenisation de droits de propriété intellectuelle en Espagne à des structures immobilières en Amérique latine et, si cela s’avère nécessaire ou dans l’intérêt de notre client, dans le cadre du hub de la Zone spéciale canarienne (Zona Especial Canaria, ZEC).
Nous transformons des actifs illiquides en produits numériques de qualité institutionnelle — juridiquement solides, technologiquement auditables et prêts pour le marché — toujours dans le cadre de MiCA.
Nous ne créons pas de crypto spéculative ; nous construisons une valeur tangible adossée à un fondement juridique.
L’ARRIVÉE DE VISA EN OCTOBRE 2025 accélère la convergence vers une finance hybride, BlackRock, BBVA, la BEI et des consortiums comme Guardian et mBridge atteignant, dans leurs rôles respectifs, des seuils d’échelle et d’innovation qui stimulent — et anticipent — la réglementation.
Mais, comme dans l’analyse précédente, cette audace contraste avec la certitude de Meta Channel Corporation : nous travaillons dans la certitude de MiCA pour tokeniser des actifs réels, en élaborant des processus qui rendent l’écosystème viable sans spéculation.
Dans ce panorama imposant, MCC n’est pas un acteur de plus autour de la table ; nous sommes le facilitateur spécialisé qui garantit que l’innovation arrive avec une solidité juridique et opérationnelle, ce qui fait de nous des alliés essentiels à l’ère de la tokenisation réglementée.
Chaque acteur joue son rôle sur cet échiquier mondial — certains avec une audace pré-réglementaire, d’autres avec une précision post-MiCA. Ici, nous voulons seulement actualiser les connaissances, partager les mouvements clés et réfléchir à leur impact.
Cela dit, nous sommes convaincus que MiCA, avec les retouches déjà en discussion au sein de l’UE, peut être encore plus compétitif** sans perdre son essence de sécurité juridique. Nous en parlerons dans le prochain article.
Antonio Tejeda Encinas | CEO, META Channel Corporation






