
Antonio Tejeda Encinas | CEO – Meta Channel Corporation | Presidente do Comite Euro Americano de Derecho Digital -CEA Digital Law
META Channel Corporation | Divisão: Orbital Investment & Execution Hub
Introdução
Ao longo da última década, a conversa sobre a integração dos criptoativos no sistema financeiro concentrou-se na sua negociação, custódia e enquadramento regulatório enquanto instrumentos de investimento. Contudo, essa abordagem omite o verdadeiro ponto de viragem institucional: a aceitação de um ativo como colateral dentro do circuito do crédito bancário.
A diferença não é menor. Um ativo pode ser negociável sem ser financiável. Só quando um ativo é aceite como garantia executável entra no núcleo operacional do sistema financeiro. Esse limiar não se atravessa por entusiasmo tecnológico nem por pressão de mercado, mas quando uma entidade é capaz de avaliar, custodiar, executar e defender juridicamente esse ativo segundo esquemas clássicos de risco e responsabilidade.
O facto: a aceitação das criptomoedas como colateral
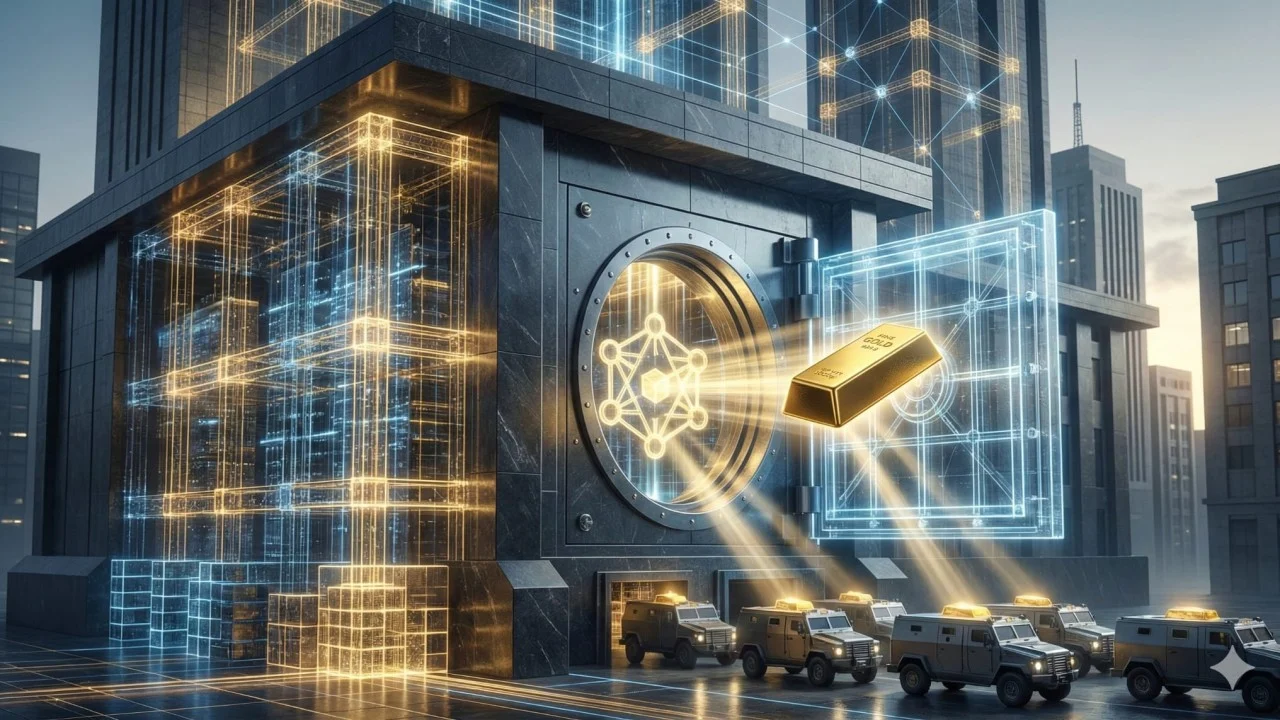
A decisão do JPMorgan Chase de aceitar BTC e ETH como colateral em determinadas operações institucionais deve ser interpretada a partir desta lógica. Não se trata de uma inovação jurídica nem de uma viragem ideológica em direção ao ecossistema cripto, mas sim da integração instrumental de determinados criptoativos em esquemas tradicionais de penhor, com custódia qualificada externa, haircuts conservadores e mecanismos de execução contratualmente definidos.
Não há rutura normativa nem experimentação. Precisamente por isso o movimento é relevante: demonstra que o quadro jurídico existente é suficiente para incorporar novos ativos quando a arquitetura de risco está corretamente desenhada e controlada.
Do ativo investível ao ativo financiável
A distinção fundamental é conhecida de qualquer profissional do crédito, embora raramente explicitada no debate público. Um ativo investível pode ser comprado, vendido ou mantido em carteira. Um ativo financiável, pelo contrário, tem de cumprir condições adicionais: capacidade de gerar crédito sem introduzir incertezas incomportáveis para o balanço.
Esse salto — de investível a financiável — constitui a fronteira invisível do sistema financeiro. Atravessá-la implica que o ativo pode:
ser avaliado com critérios prudenciais, ser custodiado com separação efetiva de funções, ser executado em cenários de incumprimento e resistir ao escrutínio da supervisão e dos tribunais.
A aceitação das criptomoedas como colateral indica que, pelo menos para perfis institucionais e em condições estritas, essa fronteira foi ultrapassada. O debate deixa de ser tecnológico e passa a ser estrutural.
Family offices e lógica de balanço patrimonial
A leitura correta deste fenómeno não aponta para o investidor de retalho. Aponta para os family offices e para os patrimónios institucionalizados, cuja lógica de atuação não é a do produto financeiro, mas sim a do balanço agregado.
Para estes atores, o crédito colateralizado não é uma ferramenta especulativa, mas um mecanismo de gestão patrimonial avançada: obtenção de liquidez sem desinvestimento, preservação de exposições estratégicas, eficiência fiscal e financiamento de novas operações sem alterar a arquitetura patrimonial existente.
Neste contexto, a incorporação de criptoativos como garantia não responde a uma preferência tecnológica, mas a uma avaliação de usabilidade financeira. O ativo é relevante na medida em que pode ser integrado sem contaminar o resto do património nem introduzir riscos jurídicos latentes.
O verdadeiro estrangulamento: estrutura e executabilidade
Contudo, a prática revela um limite recorrente. Muitas operações com uma lógica económica clara não avançam. Não por falta de capital nem de ativos, mas por deficiências estruturais.
Os bloqueios mais habituais não são financeiros, mas jurídicos e operacionais: titularidades mal delimitadas; garantias difíceis de executar em cenários de stress; estruturas familiares que misturam riscos; decisões técnicas adotadas sem avaliar o seu impacto regulatório e contratual.
O sistema financeiro não foge da complexidade; foge da ambiguidade. A maturidade real de uma operação não se mede pela sua narrativa nem pela sua sofisticação concetual, mas pela sua capacidade de ser executada sem atritos.
Da decisão patrimonial à operação investível
É neste ponto que emerge uma função que nem a banca nem o consultor patrimonial assumem plenamente: a estruturação integral prévia que converte decisões patrimoniais razoáveis em operações estruturalmente investíveis.
A banca avalia o risco sobre estruturas já definidas. O consultor patrimonial acompanha a decisão económica.
Entre ambos os planos existe um espaço crítico: o momento em que é preciso determinar se uma operação consegue suportar uma análise jurídica, regulatória e operacional ex ante. Esse espaço não é intermediação financeira nem consultoria para investimento. É infraestrutura de execução.
O enquadramento institucional: Pacto Orbital e Orbital Investment & Execution Hub
É esta lógica que dá sentido ao Pacto Orbital de Empreendedorismo, Execução e Investimento da META Channel Corporation Ltd, concebido não como um fórum de captação de capital, mas como um quadro estruturado de colaboração entre atores económicos que partilham o mesmo padrão de seriedade operacional.
Dentro desse quadro proprietário, o Orbital Investment & Execution Hub cumpre uma função específica e deliberadamente delimitada. Não atua como gestor, intermediário nem consultor financeiro. Não garante investimento nem decide rentabilidade. A sua missão é anterior: ligar as operações à estruturação necessária para que possam ser vendáveis segundo um padrão institucional e, quando for caso disso, encontrar investidores.
O Hub pode operar de forma autónoma ou integrada em processos mais amplos, mas mantém sempre o mesmo princípio orientador: só avançam as operações cuja arquitetura jurídica, de governação e de execução foi previamente resolvida. Em muitos casos, o seu maior valor não é facilitar o investimento, mas sim descartar operações que ainda não estão prontas.
Deste modo, o Hub não substitui a banca nem o capital. Ordena o acesso. Reduz o ruído, eleva o padrão e protege todos os participantes do ecossistema.
Conclusão
A aceitação de criptoativos como colateral por parte da banca sistémica não inaugura uma nova era tecnológica. Confirma uma regra clássica do sistema financeiro: só aquilo que pode ser juridicamente executado entra no circuito institucional do crédito.
Para os family offices e patrimónios avançados, o desafio já não é identificar oportunidades nem aceder a capital, mas garantir que as decisões adotadas conseguem percorrer todo o ciclo financeiro sem se romperem. Nessa transição — da intenção à execução — a estrutura deixa de ser um pormenor técnico e torna-se o elemento central.
Quando o colateral importa mais do que a tecnologia, e a executabilidade mais do que a promessa, o verdadeiro valor já não reside na inovação visível, mas na infraestrutura silenciosa que permite que as operações existam.






