
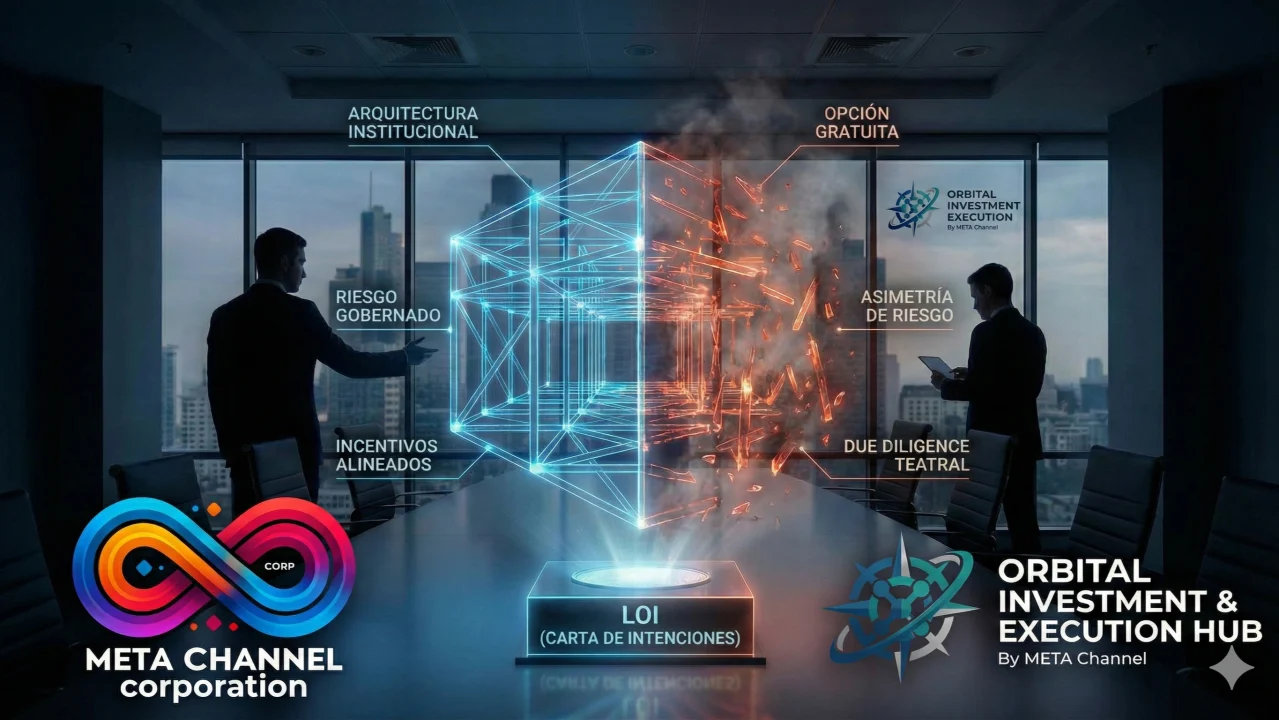
Quand une LOI devient une option gratuite : pourquoi tant d’opérations échouent avant même de commencer
META Channel Corporation | Division Orbital Investment & Execution Hub
La plupart des opérations n’échouent pas lors de la phase finale de négociation. Elles échouent avant, sans bruit, sans conflit visible et, surtout, sans que personne ne l’admette avec précision : elles échouent lorsque le risque est mal réparti dès la première minute.
La LOI — ou son équivalent fonctionnel — est généralement présentée comme un document « préliminaire ». En réalité, c’est le premier moment où une opération décide si elle se comportera comme un processus sérieux ou comme un exercice d’extraction d’informations avec une sortie gratuite. Celui qui croit que le problème vient de « l’acheteur novice », du « vendeur nerveux » ou du « marché » regarde au mauvais endroit. Le problème est presque toujours d’architecture : des incitations mal conçues, des conséquences inexistantes et une asymétrie de risque qui transforme l’opération en option gratuite.
L’option gratuite : l’erreur que nous avons normalisée
En finance, une option a de la valeur parce qu’elle confère un droit sans imposer d’obligation équivalente. En M&A et dans les opérations d’investissement, l’équivalent pratique apparaît lorsqu’une partie obtient un accès progressif à des informations critiques, du temps en exclusivité, une priorité opérationnelle et une capacité de blocage… sans supporter de contrepartie réelle si elle décide de se retirer.
C’est ce qui se produit lorsque la LOI est rédigée (ou gérée) comme un « geste de bonne foi » plutôt que comme un instrument de gouvernance du risque. Le résultat est prévisible : une due diligence qui s’éternise, des exclusivités qui se transforment en séquestration douce, des « comités » qui n’arrivent jamais, un financement « en cours » et un dénouement présenté comme de la malchance alors qu’il relevait des mathématiques.
Il n’y a là rien d’inévitable. C’est une question de conception. Et lorsque la conception est faible, le capital sérieux le détecte tôt : non parce qu’il craint le risque, mais parce qu’il distingue le risque gouverné du risque chaotique.
Le problème n’est pas la LOI ; c’est ce qu’elle permet de faire sans coût
Une LOI n’est pas dangereuse du simple fait de son existence. Elle l’est lorsqu’elle est construite pour permettre trois choses simultanément :
- L’accès à des informations sensibles sans réciprocité réelle.
- L’exclusivité sans jalons vérifiables.
- La possibilité de se retirer sans conséquences.
Lorsque ces trois éléments s’alignent, l’opération cesse d’être une négociation et devient un test gratuit : l’acheteur explore, apprend, compare, fait pression et, si cela ne lui convient pas, s’en va. Et le vendeur ne perd pas seulement du temps ; il perd son positionnement, ses alternatives et, souvent, dégrade l’actif par usure du processus.
L’expérience préalable de l’acheteur, sa marque, sa juridiction ou son « track record » sont secondaires si l’instrument permet cette asymétrie. Les opérations ne tiennent pas grâce à la réputation ; elles tiennent grâce à la structure.
Exclusivité conditionnelle : soit il y a gouvernance, soit il y a séquestration
L’exclusivité est un outil légitime. Mais si elle n’est pas subordonnée à des progrès vérifiables, elle devient un piège parfaitement légal et stratégiquement destructeur.
Dans un processus sérieux, l’exclusivité ne s’accorde ni par sympathie ni sur la foi d’un récit. Elle s’accorde en raison d’un alignement contractuel et d’une capacité démontrée à avancer sans friction artificielle. Cela exige, au minimum :
- Des jalons (milestones) clairs de due diligence (ce qui est examiné, quand, avec quels livrables et ce qui est considéré comme une avancée suffisante).
- Un calendrier de décision avec des fenêtres de sortie définies, et non un « on verra ».
- Des obligations de comportement pendant l’exclusivité (pas de manœuvres dilatoires, pas de prolongations sans motif, pas de « révisions » successives du même dossier documentaire).
- Des mécanismes de réversion si l’acheteur ne respecte pas les jalons : l’exclusivité tombe, elle ne se renégocie pas.
Lorsque l’exclusivité n’est pas conditionnelle, le vendeur reste bloqué tandis que l’autre partie conserve une optionalité totale. Ce n’est pas une négociation ; c’est une capture d’option.
La due diligence sans architecture : le théâtre de la diligence « infinie »
Une due diligence n’est pas une exploration existentielle. C’est une validation de risques préalablement paramétrés.
Lorsque l’opération est dépourvue d’architecture institutionnelle préalable — data room incomplète, reporting incohérent, KPI non auditables, gouvernance d’entreprise confuse, droits économiques mal définis, flux non traçables —, la due diligence devient un processus de reconstruction. Et reconstruire tout en négociant, ce n’est pas de la diligence : c’est de l’improvisation.
C’est ici qu’apparaît une distinction qui sépare le marché de détail du marché institutionnel :
- Sur le marché de détail, on négocie d’abord et on met de l’ordre ensuite.
- Sur le marché institutionnel, on met de l’ordre d’abord et la négociation se concentre sur les variables réelles : valorisation, contrôle, covenants, garanties et feuille de route d’exécution.
C’est pourquoi la LOI, dans les opérations matures, n’ouvre pas le travail : elle l’encadre. Et elle l’encadre parce que la base est déjà due-diligence ready. Si ce n’est pas le cas, la LOI tend à devenir un blanc-seing permettant à l’autre partie de transformer votre désordre en avantage pour elle.
Le retrait « sans faute » : quand le risque de réputation est transféré au vendeur
Le marché a normalisé un retrait élégant : « ce n’est pas vous, c’est le comité » ; « ce n’est pas l’actif, c’est le contexte » ; « ce n’est pas le modèle, c’est le moment ». Ce langage n’est pas le problème. Le problème est que, sans conséquences, le retrait devient une variable stratégique : on l’utilise comme levier sur le prix, comme moyen de pression ou comme sortie propre après avoir capté de l’intelligence concurrentielle.
Une opération bien conçue distingue entre :
- le retrait fondé sur des constatations objectives (risque significatif non déclaré, passif éventuel important, manquement aux déclarations), et
- le retrait par manque de décision, manque de capacité ou simple réoptimisation des alternatives.
Dans le premier cas, le retrait peut être légitime et doit être prévu. Dans le second, il révèle que l’opération n’a jamais été structurée comme un processus sérieux.
Lorsque cette distinction n’existe pas dans l’architecture, le vendeur supporte l’intégralité du coût : temps, usure, perte de dynamique et, parfois, signaux négatifs envoyés au marché. Arrive alors la phrase finale : « ces processus sont ainsi ». Non. Ils sont ainsi quand on les laisse être ainsi.
Le mythe de « l’acheteur expérimenté »
Le marché se rassure avec des étiquettes : « cet acheteur a réalisé de nombreuses opérations » ; « ce groupe est connu » ; « ce fonds est sérieux ». Cela peut être indicatif, mais ce n’est pas une garantie. La garantie se construit avec des preuves de capacité et un alignement contractuel.
Un acheteur expérimenté peut se comporter en amateur si :
- sa décision interne n’est pas arrêtée,
- il n’a pas de mandat clair,
- son financement n’est pas assuré,
- ou il utilise le processus pour cartographier l’actif.
Et un acheteur novice peut être irréprochable s’il :
- arrive avec une décision prise,
- s’entoure de conseils compétents,
- et accepte un cadre dans lequel chaque avancée s’accompagne d’obligations vérifiables.
Le critère institutionnel ne demande pas « combien d’opérations avez-vous réalisées ? ». Il demande « quelle preuve apportez-vous de votre capacité de closing et quel coût assumez-vous si vous transformez ceci en expérience ? ».
Le capital sérieux ne fuit pas le risque ; il fuit le désordre
Les vrais investisseurs — venture capital, private equity, family offices disciplinés — ne sont pas allergiques au risque. Ils sont allergiques à l’absence de maîtrise du risque.
Le risque est une composante naturelle de toute opération. Ce qui n’est pas toléré, c’est l’indétermination structurelle : documentation incohérente, gouvernance diffuse, flux opaques, droits mal définis, dépendance à des personnes clés sans mécanismes de rétention, passifs éventuels non traités, compliance reléguée en note de bas de page.
Lorsque le risque est gouverné, la conversation est professionnelle : on l’évalue, on le structure, on le couvre. Lorsqu’il ne l’est pas, la conversation se dégrade : on retarde, on étire, on « révise », on politise en interne. Et c’est là que la LOI se transforme en option gratuite, parce que l’acheteur ne voit pas un actif investissable ; il voit un travail de reconstruction qu’il ne veut pas financer.
Ce que nous faisons différemment au sein de l’Orbital Investment & Execution Hub
Chez META Channel Corporation, nous ne traitons pas la LOI comme un rituel. Nous la traitons pour ce qu’elle est : un instrument de gouvernance des incitations et de l’exécution.
Notre travail ne consiste pas à « gérer des processus » ni à porter des opérations à force d’énergie interpersonnelle. Il consiste à intervenir lorsque l’opération exige une architecture juridique, réglementaire et de gouvernance pour être investissable selon des standards institutionnels. Sans cette architecture, il n’existe pas de processus d’investissement viable.
Cela suppose une approche que le marché évite généralement parce qu’elle exige du niveau :
- L’investissabilité avant la visibilité. On n’expose pas un actif brut au capital qualifié. On le structure, on l’ordonne et on le valide.
- La data room et le reporting comme actif, et non comme formalité. L’information est préparée pour une décision institutionnelle, pas pour une conversation informelle.
- Une gouvernance et des droits définis dès le départ. Cap table, contrôle, droits économiques, pactes et flux ne s’improvisent pas pendant la négociation.
- L’exécution comme partie intégrante de la conception. En cas de friction transfrontalière, on la résout avec des véhicules, des SPV, des garanties, des flux, une coordination contractuelle et une conformité vérifiable, et non avec des promesses.
- Une sélection mutuelle. Les entreprises doivent justifier d’une activité réelle et d’une volonté de mener le processus à son terme ; les investisseurs doivent démontrer leur capacité de closing et leur alignement. La sélectivité préserve le niveau d’exigence.
Cette approche a une conséquence immédiate : elle réduit drastiquement l’espace dans lequel une LOI peut devenir une option gratuite. Non par dureté, mais parce que le cadre est conçu pour que les progrès soient vérifiables et que le coût de l’indécision ne soit pas intégralement reporté sur la contrepartie.
La conclusion qui dérange, mais qui met de l’ordre dans le marché
Lorsqu’une LOI fonctionne comme une option gratuite, nous ne sommes pas face à un défaut de caractère. Nous sommes face à un défaut d’architecture.
Et lorsque le marché s’obstine à l’attribuer à des profils (« novices », « touristes du M&A », « vendeurs débutants »), il évite la question qui sépare vraiment les opérations susceptibles d’être conclues des opérations de façade :
Le risque est-il gouverné dès la conception, ou négocions-nous à l’aveugle en espérant que la bonne foi remplacera la structure ?
Le capital qualifié n’investit pas dans des récits. Il investit dans des opérations où les incitations sont alignées, le risque est paramétré et l’exécution est prévue comme un système.
La LOI n’est pas le début du processus. C’est le premier test qui dit si l’opération mérite d’exister. Si elle ne réussit pas ce test, elle n’échouera pas « plus tard ». Elle a déjà échoué.






