
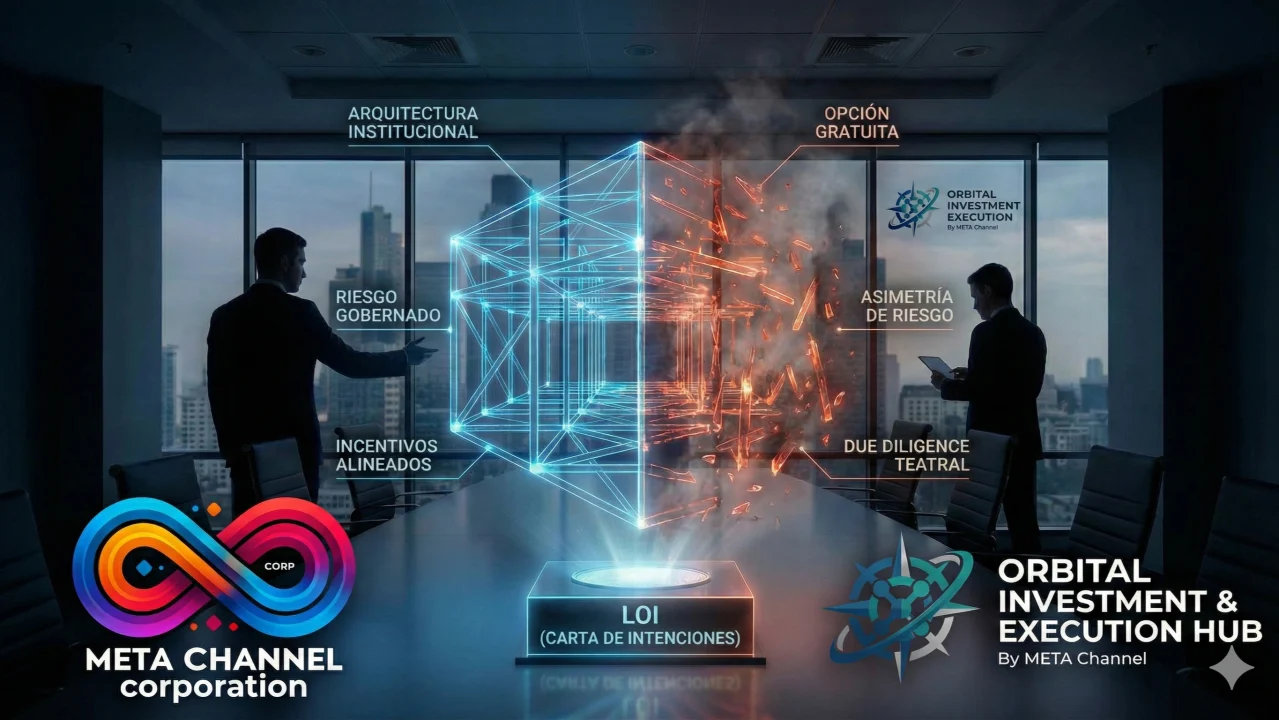
حين يتحوّل خطاب النوايا (LOI) إلى خيار مجاني: لماذا تفشل عمليات كثيرة قبل أن تبدأ
META Channel Corporation | Orbital Investment & Execution Hub
لا تفشل معظم العمليات في مرحلة التفاوض النهائي، بل تفشل قبل ذلك، بلا ضجيج، وبلا نزاع ظاهر، والأهم من ذلك من دون أن يعترف أحد بذلك بدقة: إنها تفشل حين يُوزَّع الخطر توزيعًا خاطئًا منذ الدقيقة الأولى.
عادةً ما يُقدَّم خطاب النوايا (LOI) —أو ما يعادله وظيفيًا— على أنه وثيقة “تمهيدية”. وهو في الواقع أول نقطة تحسم فيها العملية ما إذا كانت ستسلك مسلك العملية الجادة أم مسلك تمرين لاستخراج المعلومات مع مخرج مجاني. ومن يظنّ أن المشكلة تكمن في “المشتري المبتدئ” أو في “البائع القلق” أو في “السوق” ينظر إلى المكان الخطأ. فالمشكلة تكاد تكون دائمًا مشكلة بنية: حوافز سيئة التصميم، وعواقب منعدمة، وعدم تماثل في المخاطر يحوّل العملية إلى خيار مجاني.
الخيار المجاني: الخطأ الذي اعتدنا عليه
في عالم المال، تكتسب الخيارات قيمتها لأنها تمنح حقًا من دون أن تفرض التزامًا مقابلًا. وفي عمليات الاندماج والاستحواذ (M&A) وعمليات الاستثمار، يظهر المعادل العملي لذلك حين يحصل أحد الطرفين تدريجيًا على معلومات حساسة ووقت حصري وأولوية تشغيلية وقدرة على التعطيل… من دون أن يتحمّل أي مقابل فعلي إذا قرّر الانسحاب.
ويحدث ذلك حين يُصاغ خطاب النوايا (أو يُدار) على أنه “خطوة حسن نية” لا أداةً لحوكمة المخاطر. والنتيجة متوقعة: عناية واجبة (due diligence) لا تنتهي، وحصريات تتحوّل إلى احتجاز ناعم، و“لجان” لا تنعقد أبدًا، وتمويل “قيد الترتيب”، ونهاية تُعرض على أنها سوء حظ بينما كانت مسألة حسابية.
لا شيء محتوم في ذلك. إنه تصميم. وحين يكون التصميم ضعيفًا، يكتشفه رأس المال الجاد مبكرًا: لا لأنه يخشى المخاطرة، بل لأنه يميّز بين المخاطرة المحكومة والمخاطرة الفوضوية.
المشكلة ليست في خطاب النوايا، بل فيما يتيح فعله بلا كلفة
لا يكون خطاب النوايا خطيرًا لمجرد وجوده، بل يصبح خطيرًا حين يُبنى بحيث يتيح ثلاثة أمور في آنٍ واحد:
- الوصول إلى معلومات حساسة من دون معاملة بالمثل حقيقية.
- الحصرية من دون مراحل قابلة للتحقق.
- القدرة على الانسحاب من دون عواقب.
وحين تجتمع هذه العناصر الثلاثة، تكفّ العملية عن أن تكون تفاوضًا لتصبح اختبارًا مجانيًا: يستكشف المشتري ويتعلّم ويقارن ويضغط، ثم يرحل إن لم تناسبه. ولا يخسر البائع وقته فحسب، بل يخسر موقعه وبدائله، وكثيرًا ما يتدهور الأصل نفسه بفعل إنهاك العملية.
أما الخبرة السابقة للمشتري، أو علامته التجارية، أو ولايته القضائية، أو “سجله الحافل” (track record)، فهي أمور ثانوية إذا كانت الأداة تسمح بهذا الاختلال. فالعمليات لا تقوم على السمعة، بل تقوم على الهيكلة.
الحصرية المشروطة: إما أن توجد حوكمة، وإما أن يوجد احتجاز
الحصرية أداة مشروعة. لكنها إن لم تكن مشروطة بتقدّم قابل للتحقق، تحوّلت إلى فخّ قانوني تمامًا ومدمّر استراتيجيًا.
في العملية الجادة، لا تُمنح الحصرية بدافع التعاطف ولا بفضل السردية، بل تُمنح على أساس التوافق التعاقدي والقدرة المثبتة على التقدّم من دون احتكاك مصطنع. ويقتضي ذلك، على أقل تقدير:
- مراحل واضحة (milestones) للعناية الواجبة (ما الذي يُراجَع، ومتى، وبأي مخرجات، وما الذي يُعدّ تقدّمًا كافيًا).
- جدولًا زمنيًا للقرار بنوافذ خروج محددة، لا بمنطق “لنرَ ما سيحدث”.
- التزامات سلوكية خلال فترة الحصرية (لا مماطلة تكتيكية، ولا تمديدات بلا سبب، ولا “مراجعات” متتالية للحزمة الوثائقية نفسها).
- آليات إلغاء إذا لم يلتزم المشتري بالمراحل: تسقط الحصرية، ولا يُعاد التفاوض عليها.
وحين لا تكون الحصرية مشروطة، يظلّ البائع مقيَّدًا بينما يحتفظ الطرف الآخر بكامل خياراته. وهذا ليس تفاوضًا، بل استحواذ على خيار.
عناية واجبة بلا بنية: مسرحية العناية “اللامتناهية”
العناية الواجبة ليست استكشافًا وجوديًا، بل هي تحقّق من مخاطر جرى تحديد معاييرها مسبقًا.
وحين تفتقر العملية إلى بنية مؤسسية مسبقة —غرفة بيانات (data room) ناقصة، وتقارير غير متسقة، ومؤشرات أداء رئيسية (KPIs) غير قابلة للتدقيق، وحوكمة شركات مشوّشة، وحقوق اقتصادية غير محددة بدقة، وتدفقات لا يمكن تتبّعها—، تتحوّل العناية الواجبة إلى عملية إعادة بناء. وإعادة البناء أثناء التفاوض ليست عناية واجبة، بل ارتجال.
وهنا يظهر تمييز يفصل بين سوق الأفراد والسوق المؤسسية:
- في سوق الأفراد، يُتفاوض أولًا ثم يُرتَّب كل شيء لاحقًا.
- في السوق المؤسسية، يُرتَّب كل شيء أولًا، ويتركّز التفاوض على المتغيّرات الحقيقية: التقييم، والسيطرة، والتعهّدات (covenants)، والضمانات، ومسار التنفيذ.
ولهذا، فإن خطاب النوايا في العمليات الناضجة لا يفتتح العمل، بل يؤطّره. ويؤطّره لأن الأساس جاهز أصلًا للعناية الواجبة (due-diligence ready). وإن لم يكن كذلك، فإن خطاب النوايا يميل إلى أن يصبح تفويضًا مطلقًا يتيح للطرف الآخر أن يحوّل فوضاك إلى ميزة له.
الانسحاب “بلا لوم”: حين تنتقل المخاطر المتعلقة بالسمعة إلى البائع
لقد اعتادت السوق انسحابًا أنيقًا: “ليس السبب أنتم، بل اللجنة”؛ “ليس السبب الأصل، بل السياق”؛ “ليس السبب النموذج، بل التوقيت”. وهذه اللغة ليست هي المشكلة. المشكلة أن الانسحاب، في غياب العواقب، يتحوّل إلى متغيّر استراتيجي: يُستخدم ورقةَ ضغط على السعر، أو آليةً للضغط، أو مخرجًا نظيفًا بعد الاستحواذ على معلومات تنافسية.
والعملية المصمَّمة جيدًا تميّز بين:
- الانسحاب بسبب نتائج موضوعية (خطر جوهري لم يُفصَح عنه، أو التزام محتمل ذو شأن، أو إخلال بالإقرارات)، و
- الانسحاب بسبب غياب القرار، أو انعدام القدرة، أو مجرد إعادة المفاضلة بين البدائل.
في الحالة الأولى، قد يكون الانسحاب مشروعًا ويجب أن يكون منصوصًا عليه. أما في الثانية، فيكشف الانسحاب أن العملية لم تُهيكَل قط بوصفها عملية جادة.
وحين يغيب هذا التمييز عن البنية، يتحمّل البائع الكلفة كاملة: الوقت، والإنهاك، وفقدان الزخم، وأحيانًا إشارات سلبية إلى السوق. ثم تأتي العبارة الختامية: “هكذا هي هذه العمليات”. كلا. إنها تكون هكذا حين يُسمح لها بأن تكون هكذا.
أسطورة “المشتري الخبير”
تطمئن السوق إلى التصنيفات: “هذا المشتري أنجز عمليات كثيرة”؛ “هذه المجموعة معروفة”؛ “هذا الصندوق جاد”. قد يكون ذلك مؤشرًا، لكنه ليس ضمانة. فالضمانة تُبنى بإثبات القدرة وبالتوافق التعاقدي.
قد يتصرّف المشتري الخبير تصرّف الهواة إذا:
- لم يحسم قراره الداخلي،
- ولم يكن لديه تفويض واضح،
- ولم يكن تمويله مضمونًا،
- أو كان يستخدم العملية لرسم خريطة الأصل.
وقد يكون المشتري المبتدئ مثاليًا إذا:
- جاء بقرار محسوم،
- واستعان بمستشارين أكفاء،
- وقبل إطارًا يقترن فيه التقدّم بالتزامات قابلة للتحقق.
فالمعيار المؤسسي لا يسأل: “كم عملية أنجزت؟”، بل يسأل: “ما الدليل الذي تقدّمه على قدرتك على الإتمام، وما الكلفة التي تتحمّلها إن حوّلت هذا إلى تجربة؟”.
رأس المال الجاد لا يهرب من المخاطرة، بل من الفوضى
المستثمرون الحقيقيون —رأس المال الجريء (venture capital)، والملكية الخاصة (private equity)، ومكاتب العائلات (family offices) المنضبطة— ليست لديهم حساسية من المخاطرة، بل من غياب السيطرة على المخاطرة.
المخاطرة مكوّن طبيعي في أي عملية. أما ما لا يُحتمل فهو عدم التحديد الهيكلي: وثائق غير متسقة، وحوكمة ضبابية، وتدفقات غامضة، وحقوق غير محددة بدقة، واعتماد على أشخاص رئيسيين من دون آليات للاحتفاظ بهم، والتزامات محتملة لم تُعالَج، وامتثال (compliance) يُعامَل كحاشية في أسفل الصفحة.
حين تكون المخاطرة محكومة، يكون الحوار مهنيًا: تُقيَّم، وتُهيكَل، وتُغطّى. وحين لا تكون محكومة، يتدهور الحوار: يتأخّر، ويُمَطّ، و“يُراجَع”، ويُسيَّس داخليًا. وعندها يتحوّل خطاب النوايا إلى خيار مجاني، لأن المشتري لا يرى أصلًا قابلًا للاستثمار، بل يرى عمل إعادة بناء لا يرغب في تمويله.
ما الذي نفعله على نحو مختلف في Orbital Investment & Execution Hub
في META Channel Corporation لا نتعامل مع خطاب النوايا على أنه طقس، بل على حقيقته: أداة لحوكمة الحوافز والتنفيذ.
لا يقوم عملنا على “إدارة الإجراءات” ولا على إبقاء العمليات قائمة بالجهد الشخصي. بل يقوم على التدخّل حين تتطلب العملية بنية قانونية وتنظيمية وبنية حوكمة كي تصبح قابلة للاستثمار وفق المعايير المؤسسية. ومن دون هذه البنية، لا توجد عملية استثمار قابلة للنجاح.
ويقتضي ذلك نهجًا كثيرًا ما تتجنّبه السوق لأنه يتطلب مستوى عاليًا:
- قابلية الاستثمار قبل الظهور. لا يُعرض الأصل على رأس المال المؤهَّل وهو في حالته الخام، بل يُهيكَل ويُرتَّب ويُتحقَّق منه.
- غرفة البيانات والتقارير بوصفها أصلًا لا إجراءً شكليًا. تُعَدّ المعلومات لاتخاذ قرار مؤسسي، لا لحديث غير رسمي.
- حوكمة وحقوق محددة منذ البداية. فجدول رأس المال (cap table)، والسيطرة، والحقوق الاقتصادية، والاتفاقات، والتدفقات لا تُرتجَل أثناء التفاوض.
- التنفيذ جزء من التصميم. إن وُجد احتكاك عابر للحدود، يُعالَج بالأدوات والكيانات ذات الغرض الخاص (SPV) والضمانات والتدفقات والتنسيق التعاقدي والامتثال القابل للتحقق، لا بالوعود.
- الاختيار المتبادل. على الشركات أن تُثبت نشاطًا تجاريًا حقيقيًا واستعدادًا لإتمام العملية، وعلى المستثمرين أن يُثبتوا قدرتهم على الإتمام وتوافقهم. فالانتقائية تحفظ المعيار.
ولهذا النهج نتيجة فورية: فهو يقلّص تقليصًا جذريًا المساحة التي يمكن أن يتحوّل فيها خطاب النوايا إلى خيار مجاني. لا بسبب التشدّد، بل لأن الإطار مصمَّم بحيث يكون التقدّم قابلًا للتحقق، ولا تنتقل كلفة عدم اتخاذ القرار بكاملها إلى الطرف المقابل.
الخلاصة التي تُزعج، لكنها تُنظّم السوق
حين يعمل خطاب النوايا بوصفه خيارًا مجانيًا، فلسنا أمام عيب في الطباع، بل أمام عيب في البنية.
وحين تُصرّ السوق على نسبة ذلك إلى فئات بعينها (“المبتدئون”، “سيّاح الاندماج والاستحواذ M&A”، “البائعون قليلو الخبرة”)، فإنها تتهرّب من السؤال الذي يفصل حقًا بين العمليات القابلة للإتمام والعمليات الاستعراضية:
هل المخاطر محكومة منذ التصميم، أم أننا نتفاوض بلا رؤية آملين أن يحلّ حسن النية محلّ الهيكلة؟
رأس المال المؤهَّل لا يستثمر في السرديات، بل يستثمر في عمليات تكون فيها الحوافز متوافقة، والمخاطر محددة المعايير، والتنفيذ مخطَّطًا له بوصفه منظومة.
خطاب النوايا ليس بداية العملية، بل هو الاختبار الأول لمعرفة ما إذا كانت العملية تستحق أن توجد. فإن لم تجتز هذا الاختبار، فلن تفشل “لاحقًا”. لقد فشلت بالفعل.






