
Quando uma LOI se transforma numa opção gratuita: porque falham tantas operações antes de começar
META Channel Corporation | Orbital Investment & Execution Hub
A maioria das operações não fracassa na fase de negociação final. Fracassa antes, sem ruído, sem conflito visível e, sobretudo, sem que ninguém o admita com precisão: falha quando o risco fica mal atribuído desde o primeiro minuto.
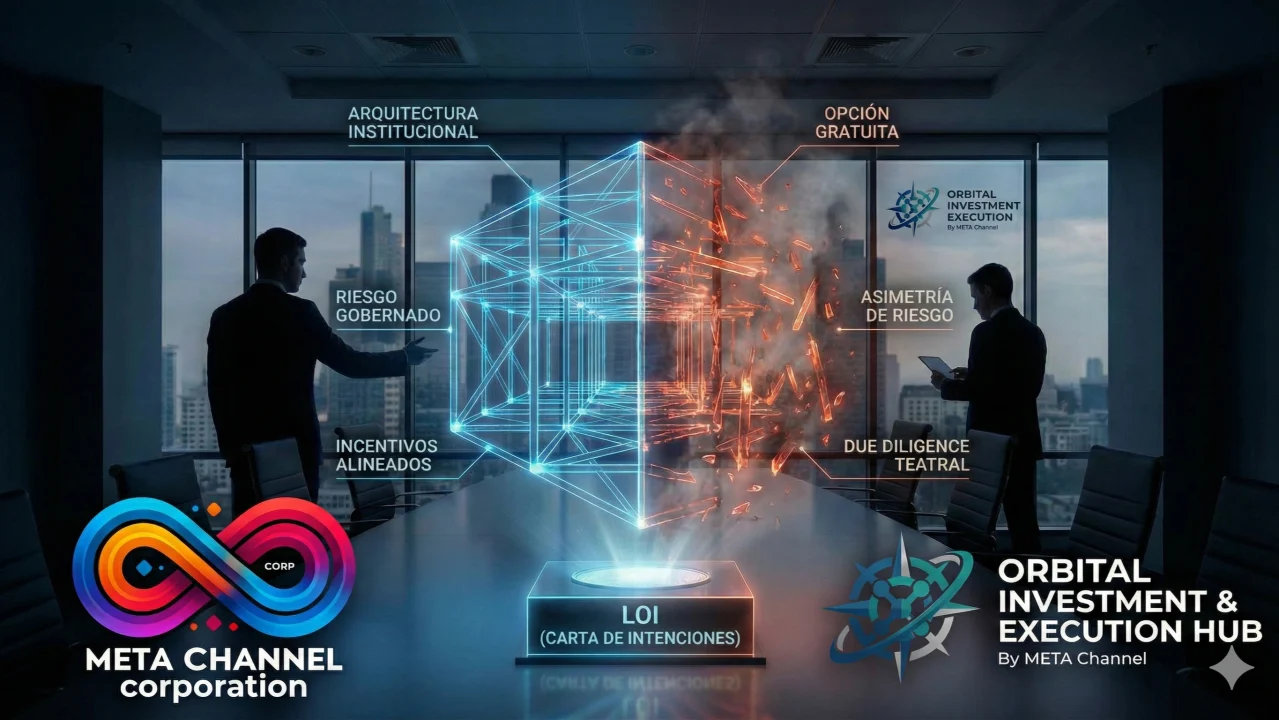
A LOI — ou o seu equivalente funcional — costuma ser apresentada como um documento “preliminar”. Na realidade, é o primeiro ponto em que uma operação decide se vai comportar-se como um processo sério ou como um exercício de extração de informação com saída gratuita. Quem julga que o problema está no “comprador estreante”, no “vendedor nervoso” ou no “mercado” está a olhar para o sítio errado. O problema é quase sempre de arquitetura: incentivos mal desenhados, consequências inexistentes e uma assimetria de risco que transforma a operação numa opção gratuita.
A opção gratuita: o erro que normalizámos
Em finanças, uma opção tem valor porque concede um direito sem impor uma obrigação equivalente. Em M&A e em operações de investimento, o equivalente prático surge quando uma parte obtém acesso progressivo a informação crítica, tempo exclusivo, prioridade operacional e capacidade de bloqueio… sem suportar uma contrapartida real se decidir retirar-se.
Isso acontece quando a LOI é redigida (ou gerida) como um “passo de boa-fé” em vez de um instrumento de governação do risco. O resultado é previsível: due diligence que se eterniza, exclusividades que se convertem em sequestro brando, “comités” que nunca chegam, financiamento “em curso” e um desfecho que se apresenta como má sorte quando era matemática.
Não há nada de inevitável nisso. É desenho. E, quando o desenho é fraco, o capital sério deteta-o cedo: não porque tema o risco, mas porque distingue risco governado de risco caótico.
O problema não é a LOI; é o que ela permite fazer sem custo
Uma LOI não é perigosa pela sua existência. É perigosa quando está construída para permitir três coisas em simultâneo:
- Acesso a informação sensível sem reciprocidade real.
- Exclusividade sem marcos verificáveis.
- Capacidade de retirada sem consequências.
Quando essas três peças se alinham, a operação deixa de ser uma negociação e passa a ser um teste gratuito: o comprador explora, aprende, compara, pressiona e, se não lhe convier, vai-se embora. E o vendedor não perde apenas tempo; perde posicionamento, perde alternativas e, com frequência, degrada o ativo por fadiga de processo.
A experiência prévia do comprador, a sua marca, a sua jurisdição ou o seu “track record” são secundários se o instrumento permitir essa assimetria. As operações não se sustentam pela reputação; sustentam-se pela estrutura.
Exclusividade condicionada: ou existe governação, ou existe sequestro
A exclusividade é uma ferramenta legítima. Mas, se não estiver condicionada a progressos verificáveis, torna-se uma armadilha perfeitamente legal e estrategicamente destrutiva.
Num processo sério, a exclusividade não se concede por simpatia nem por narrativa. Concede-se por alinhamento contratual e por capacidade demonstrada de avançar sem atrito artificial. Isso exige, no mínimo:
- Milestones claros de due diligence (o que se revê, quando, com que entregáveis e o que se considera avanço suficiente).
- Calendário de decisão com janelas de saída definidas, e não com um “logo se vê”.
- Obrigações de conduta durante a exclusividade (sem dilações táticas, sem prorrogações sem causa, sem “revisões” sucessivas do mesmo pacote documental).
- Mecanismos de reversão se o comprador não cumprir os marcos: a exclusividade cai, não se renegoceia.
Quando a exclusividade não está condicionada, o vendedor fica bloqueado enquanto a outra parte mantém total opcionalidade. Isso não é negociação; é captura de opção.
Due diligence sem arquitetura: o teatro da diligência “infinita”
Uma due diligence não é uma exploração existencial. É uma validação de riscos previamente parametrizados.
Quando a operação carece de arquitetura institucional prévia — data room incompleto, reporting inconsistente, KPI não auditáveis, governo societário confuso, direitos económicos mal definidos, fluxos não rastreáveis —, a due diligence transforma-se num processo de reconstrução. E reconstruir enquanto se negoceia não é diligência: é improvisação.
Surge aqui uma distinção que separa o mercado de retalho do mercado institucional:
- No mercado de retalho, negoceia-se primeiro e organiza-se depois.
- No mercado institucional, organiza-se primeiro e a negociação concentra-se nas variáveis reais: avaliação, controlo, covenants, garantias e rota de execução.
Por isso, em operações maduras, a LOI não abre o trabalho: enquadra-o. E enquadra-o porque a base já está due-diligence ready. Se não estiver, a LOI tende a tornar-se uma carta branca para que a outra parte converta a desorganização alheia em vantagem própria.
A retirada “sem culpa”: quando o risco reputacional é transferido para o vendedor
O mercado normalizou uma retirada elegante: “não é por vossa causa, é pelo comité”; “não é pelo ativo, é pelo contexto”; “não é pelo modelo, é pelo momento”. Essa linguagem não é o problema. O problema é que, sem consequências, a retirada se torna uma variável estratégica: usa-se como alavanca de preço, como mecanismo de pressão ou como saída limpa depois de captar inteligência competitiva.
Uma operação bem desenhada distingue entre:
- retirada por constatações objetivas (risco material não declarado, contingência relevante, incumprimento de declarações e garantias), e
- retirada por falta de decisão, falta de capacidade ou simples reotimização de alternativas.
No primeiro caso, a retirada pode ser legítima e deve estar prevista. No segundo, a retirada revela que a operação nunca esteve estruturada como um processo sério.
Quando essa distinção não existe na arquitetura, o vendedor assume o custo total: tempo, desgaste, perda de momentum e, por vezes, sinais negativos para o mercado. E então chega a frase final: “estes processos são assim”. Não. São assim quando se permite que o sejam.
O mito do “comprador experiente”
O mercado tranquiliza-se com rótulos: “este comprador já fez muitas operações”; “este grupo é conhecido”; “este fundo é sério”. Isso pode ser indicativo, mas não é garantia. A garantia constrói-se com provas de capacidade e com alinhamento contratual.
Um comprador experiente pode comportar-se como um amador se:
- não tiver a decisão interna fechada,
- não tiver um mandato claro,
- não tiver financiamento assegurado,
- ou estiver a usar o processo para mapear o ativo.
E um comprador estreante pode ser impecável se:
- chegar com a decisão tomada,
- trouxer assessoria competente,
- e aceitar um quadro em que o avanço implica obrigações verificáveis.
O critério institucional não pergunta “quantas operações já fez?”. Pergunta “que provas traz da sua capacidade de fecho e que custo assume se transformar isto numa experiência?”.
O capital sério não foge do risco; foge da desordem
Os verdadeiros investidores — venture capital, private equity, family offices com disciplina — não são alérgicos ao risco. São alérgicos à falta de controlo do risco.
O risco é uma componente natural de qualquer operação. O que não se tolera é a indeterminação estrutural: documentação inconsistente, governação difusa, fluxos opacos, direitos mal definidos, dependência de pessoas-chave sem mecanismos de retenção, contingências não tratadas, compliance como nota de rodapé.
Quando o risco está governado, a conversa é profissional: avalia-se, estrutura-se, cobre-se. Quando o risco não está governado, a conversa degrada-se: atrasa-se, arrasta-se, “revê-se”, politiza-se internamente. E é aí que a LOI se transforma numa opção gratuita, porque o comprador não vê um ativo investível; vê um trabalho de reconstrução que não quer financiar.
O que fazemos de diferente no Orbital Investment & Execution Hub
Na META Channel Corporation, não tratamos a LOI como um ritual. Tratamo-la como aquilo que é: um instrumento de governação de incentivos e de execução.
O nosso trabalho não consiste em “gerir processos” nem em sustentar operações à força de energia interpessoal. O nosso trabalho consiste em intervir quando a operação exige arquitetura jurídica, regulatória e de governação para ser investível segundo um padrão institucional. Sem essa arquitetura, não existe processo de investimento viável.
Isso implica uma abordagem que o mercado costuma evitar, porque exige nível:
- Investibilidade antes de visibilidade. Não se expõe um ativo ao capital qualificado em estado bruto. Estrutura-se, organiza-se e valida-se.
- Data room e reporting como ativo, não como formalidade. A informação prepara-se para a decisão institucional, não para a conversa informal.
- Governo e direitos definidos desde o início. Cap table, controlo, direitos económicos, acordos parassociais e fluxos não se improvisam durante a negociação.
- Execução como parte do desenho. Se houver atrito transfronteiriço, resolve-se com veículos, SPV, garantias, fluxos, coordenação contratual e conformidade verificável, não com promessas.
- Seleção mútua. As empresas têm de demonstrar negócio real e disponibilidade para concluir o processo; os investidores têm de demonstrar capacidade de fecho e alinhamento. A seletividade preserva o padrão.
Esta abordagem tem uma consequência imediata: reduz drasticamente o espaço em que uma LOI pode transformar-se numa opção gratuita. Não por dureza, mas porque o quadro está desenhado para que o progresso seja verificável e o custo de não decidir não seja transferido integralmente para a contraparte.
A conclusão que incomoda, mas que ordena o mercado
Quando uma LOI funciona como opção gratuita, não estamos perante um defeito de caráter. Estamos perante um defeito de arquitetura.
E quando o mercado insiste em atribuí-lo a perfis (“estreantes”, “turistas de M&A”, “vendedores novatos”), o que faz é evitar a pergunta que verdadeiramente separa operações que se podem fechar de operações teatrais:
O risco está governado desde o desenho ou estamos a negociar às cegas, à espera de que a boa-fé substitua a estrutura?
O capital qualificado não investe em narrativas. Investe em operações em que os incentivos estão alinhados, o risco está parametrizado e a execução está prevista como sistema.
A LOI não é o início do processo. É o primeiro teste para saber se a operação merece existir. Se não passar nesse teste, não falhará “mais tarde”. Já falhou.






