
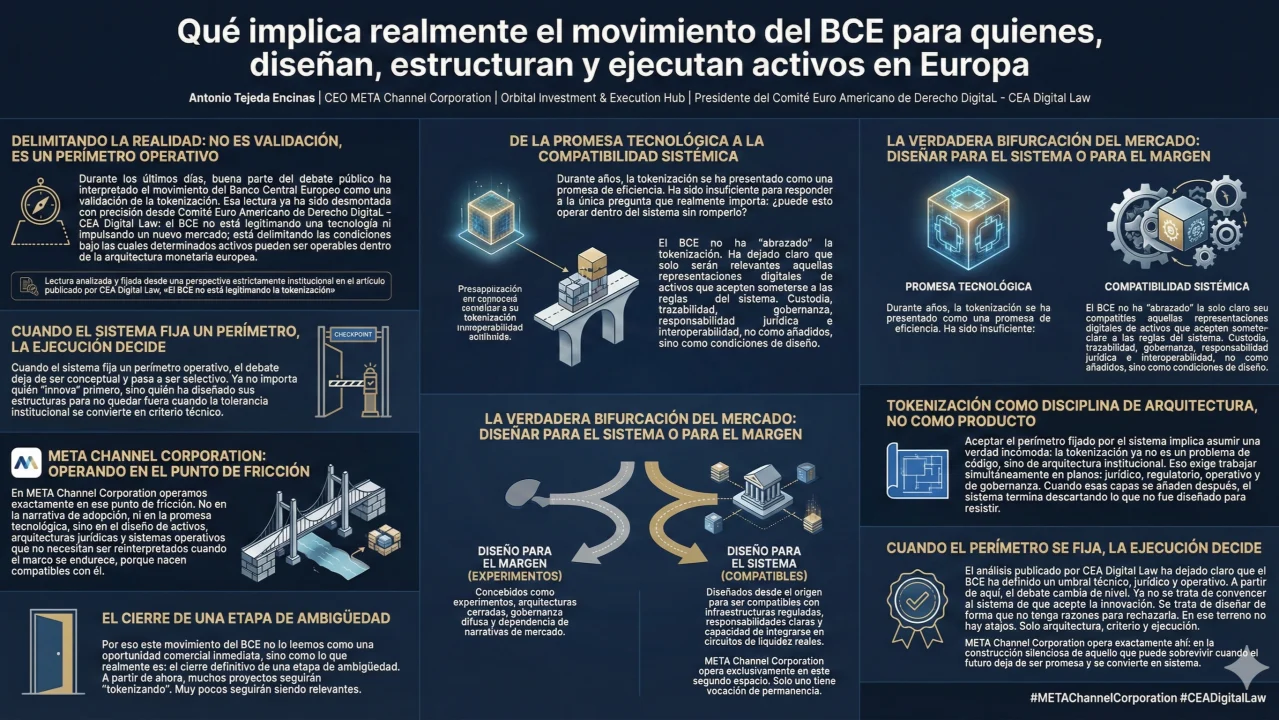
Ce qu’implique réellement l’initiative de la BCE pour ceux qui conçoivent, structurent et exécutent des actifs en Europe
Antonio Tejeda Encinas | CEO META Channel Corporation | Orbital Investment & Execution Hub | Président de l’Euro-American Committee of Digital Law – CEA Digital Law
Ces derniers jours, une bonne partie du débat public a interprété l’initiative de la Banque centrale européenne comme une validation de la tokenisation. Cette lecture a déjà été démontée avec précision par l’Euro-American Committee of Digital Law – CEA Digital Law : la BCE ne légitime pas une technologie et ne pousse pas un nouveau marché ; elle délimite les conditions dans lesquelles certains actifs peuvent être opérables au sein de l’architecture monétaire européenne.
Cette lecture a déjà été analysée et fixée dans une perspective strictement institutionnelle dans l’article publié par CEA Digital Law, « La BCE ne légitime pas la tokenisation » (lien), qui délimite avec précision la portée réelle de l’initiative de la BCE. Du point de vue de l’exécution, cela change complètement la conversation.
Lorsque le système fixe un périmètre opérationnel, le débat cesse d’être conceptuel et devient sélectif. Peu importe désormais qui « innove » le premier ; ce qui compte, c’est qui a conçu ses structures pour ne pas rester en dehors lorsque la tolérance institutionnelle devient un critère technique.
Chez META Channel Corporation, nous opérons exactement à ce point de friction. Pas dans le récit de l’adoption, ni dans la promesse technologique, mais dans la conception d’actifs, d’architectures juridiques et de systèmes opérationnels qui n’ont pas besoin d’être réinterprétés lorsque le cadre se durcit, parce qu’ils naissent compatibles avec lui.
C’est pourquoi nous ne lisons pas cette initiative de la BCE comme une opportunité commerciale immédiate, mais comme ce qu’elle est réellement : la fin définitive d’une période d’ambiguïté. Désormais, de nombreux projets continueront à « tokeniser ». Très peu resteront pertinents.
Pendant des années, la tokenisation a été présentée comme une promesse. Une promesse d’efficacité, de désintermédiation, d’accès élargi à des actifs traditionnellement réservés à des circuits fermés. Ce discours a été utile pour ouvrir la conversation, attirer du capital-risque et justifier des projets pilotes technologiques. Il s’est toutefois révélé insuffisant pour répondre à la seule question qui compte vraiment lorsqu’on parle d’échelle et de continuité : cela peut-il fonctionner au sein du système sans le briser ?
Le positionnement récent de la BCE, analysé sur le plan doctrinal par CEA Digital Law, n’introduit pas une nouvelle classe d’actifs et ne légitime pas des modèles alternatifs de finance. Il fixe un périmètre opérationnel clair. Un périmètre qui sépare définitivement ce qui peut s’intégrer à l’architecture monétaire européenne de ce qui en restera, par définition, exclu. Pour ceux qui opèrent sur le plan de l’exécution, ce périmètre change tout.
De l’enthousiasme technologique à la compatibilité systémique
L’erreur récurrente du débat sur la tokenisation a été de la traiter comme une fin en soi. On a parlé de blockchain, de smart contracts et d’automatisation comme si la sophistication technique était le critère décisif. Elle ne l’est pas. Elle ne l’a jamais été.
Les systèmes financiers ne passent pas à l’échelle grâce à une innovation isolée, mais grâce à la compatibilité structurelle. Un actif ne devient pas pertinent parce qu’il est nouveau, mais parce qu’il peut être conservé, valorisé, exécuté, transféré et, le cas échéant, absorbé par les mécanismes de liquidité et de risque existants.
La BCE n’a pas « embrassé » la tokenisation. Elle a fait quelque chose de bien plus exigeant : elle a clairement indiqué que seules seront pertinentes les représentations numériques d’actifs qui acceptent de se soumettre aux règles du système. Conservation, traçabilité, gouvernance, responsabilité juridique et interopérabilité avec les infrastructures centrales, non pas comme des ajouts ultérieurs, mais comme des conditions de conception.
Ce changement déplace le centre de gravité du débat. La question n’est plus de savoir si un actif peut être tokenisé, mais s’il mérite d’être conçu pour survivre lorsque le système cesse de tolérer les exceptions. Concevoir pour le système ou concevoir pour la marge. C’est ici que se produit la véritable bifurcation du marché.
Désormais, deux grandes familles d’actifs tokenisés coexisteront. Non pas en raison de la technologie, mais en raison de l’intention de conception :
- ceux conçus comme des expériences, avec des architectures fermées, une gouvernance diffuse et une dépendance aux récits de marché ;
- et ceux conçus dès l’origine pour être compatibles avec des infrastructures réglementées, avec des responsabilités claires et la capacité de s’intégrer à des circuits de liquidité réels.
Les deux peuvent exister. Un seul a vocation à durer.
META Channel Corporation opère exclusivement dans ce second espace. Non pas parce que c’est plus confortable, mais parce que c’est le seul où l’exécution a un sens à moyen et long terme.
La tokenisation comme discipline d’architecture, et non comme produit
Accepter le périmètre fixé par le système implique d’admettre une vérité inconfortable : la tokenisation n’est plus un problème de code, mais d’architecture institutionnelle.
Cela exige de travailler simultanément sur des plans que de nombreux projets continuent de traiter comme secondaires : le juridique, le réglementaire, l’opérationnel et la gouvernance. Lorsque ces couches sont ajoutées après coup, le système finit par écarter ce qui n’a pas été conçu pour résister.
Quand le périmètre est fixé, c’est l’exécution qui décide
L’analyse publiée par CEA Digital Law a clairement montré que la BCE n’a pas légitimé une industrie, mais qu’elle a défini un seuil. Ce seuil n’est pas idéologique. Il est technique, juridique et opérationnel.
Dès lors, le débat change de niveau. Il ne s’agit plus de convaincre le système d’accepter l’innovation. Il s’agit de concevoir de façon à ce qu’il n’ait aucune raison de la rejeter. Sur ce terrain, il n’y a pas de raccourcis. Seulement de l’architecture, du discernement et de l’exécution.
META Channel Corporation opère exactement là : non pas dans le récit de l’avenir, mais dans la construction discrète de ce qui peut survivre lorsque l’avenir cesse d’être une promesse et devient un système.






