
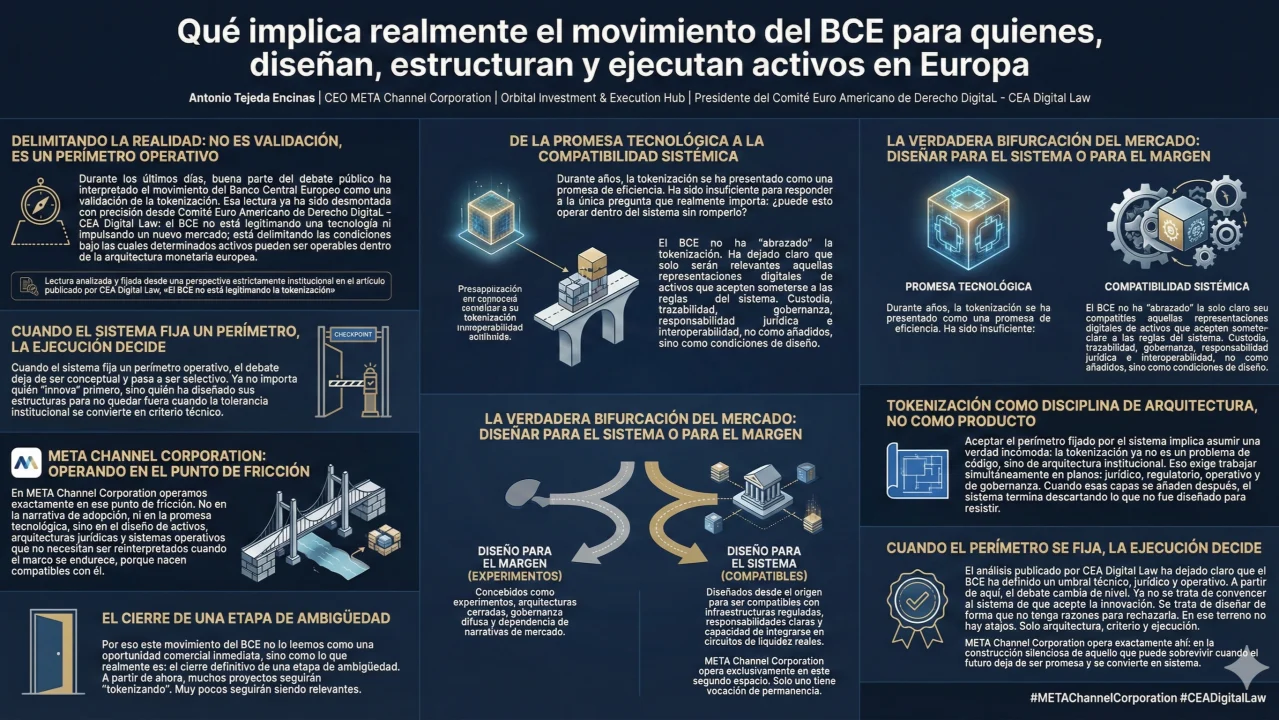
O que implica realmente o movimento do BCE para quem desenha, estrutura e executa ativos na Europa
Antonio Tejeda Encinas | CEO META Channel Corporation | Orbital Investment & Execution Hub | Presidente do Comité Euro Americano de Derecho DigitaL – CEA Digital Law
Nos últimos dias, boa parte do debate público interpretou o movimento do Banco Central Europeu como uma validação da tokenização. Essa leitura já foi desmontada com precisão pelo Comité Euro Americano de Derecho DigitaL – CEA Digital Law: o BCE não está a legitimar uma tecnologia nem a impulsionar um novo mercado; está a delimitar as condições em que determinados ativos podem ser operáveis dentro da arquitetura monetária europeia.
Esta leitura já foi analisada e fixada numa perspetiva estritamente institucional no artigo publicado pelo CEA Digital Law, «El BCE no está legitimando la tokenización» (ligação), onde se delimita com precisão o alcance real do movimento do BCE. Numa perspetiva de execução, isso muda por completo a conversa.
Quando o sistema fixa um perímetro operacional, o debate deixa de ser conceptual e passa a ser seletivo. Já não importa quem “inova” primeiro, mas sim quem desenhou as suas estruturas para não ficar de fora quando a tolerância institucional se converte em critério técnico.
Na META Channel Corporation operamos exatamente nesse ponto de fricção. Não na narrativa da adoção, nem na promessa tecnológica, mas no desenho de ativos, arquiteturas jurídicas e sistemas operacionais que não precisam de ser reinterpretados quando o quadro se endurece, porque nascem compatíveis com ele.
Por isso, não lemos este movimento do BCE como uma oportunidade comercial imediata, mas como aquilo que realmente é: o encerramento definitivo de uma etapa de ambiguidade. A partir de agora, muitos projetos continuarão a “tokenizar”. Muito poucos continuarão a ser relevantes.
Durante anos, a tokenização foi apresentada como uma promessa. Uma promessa de eficiência, de desintermediação, de acesso alargado a ativos tradicionalmente reservados a circuitos fechados. Esse discurso foi útil para abrir a conversa, atrair capital de risco e justificar projetos-piloto tecnológicos. Foi, no entanto, insuficiente para responder à única pergunta que realmente importa quando se fala de escala e continuidade: isto pode operar dentro do sistema sem o quebrar?
O posicionamento recente do BCE, analisado doutrinalmente pelo CEA Digital Law, não introduz uma nova classe de ativo nem legitima modelos alternativos de finanças. Fixa um perímetro operacional claro. Um perímetro que separa definitivamente o que pode integrar-se na arquitetura monetária europeia daquilo que ficará, por definição, fora dela. Para quem opera no plano da execução, esse perímetro muda tudo.
Do entusiasmo tecnológico à compatibilidade sistémica
O erro recorrente do debate sobre a tokenização tem sido tratá-la como um fim em si mesma. Falou-se de blockchain, de smart contracts e de automatização como se a sofisticação técnica fosse o critério decisivo. Não é. Nunca foi.
Os sistemas financeiros não escalam por inovação isolada, mas por compatibilidade estrutural. Um ativo não se torna relevante por ser novo, mas porque pode ser custodiado, avaliado, executado, transferido e, se for caso disso, absorvido pelos mecanismos de liquidez e de risco existentes.
O BCE não “abraçou” a tokenização. Fez algo muito mais exigente: deixou claro que só serão relevantes as representações digitais de ativos que aceitem submeter-se às regras do sistema. Custódia, rastreabilidade, governação, responsabilidade jurídica e interoperabilidade com infraestruturas centrais, não como acrescentos posteriores, mas como condições de desenho.
Esta mudança desloca o centro de gravidade do debate. A pergunta já não é se um ativo pode ser tokenizado, mas sim se merece ser desenhado para sobreviver quando o sistema deixa de tolerar exceções. Desenhar para o sistema ou desenhar para a margem. É aqui que se dá a verdadeira bifurcação do mercado.
A partir de agora, coexistirão duas grandes famílias de ativos tokenizados. Não por tecnologia, mas por intenção de desenho:
- Os concebidos como experiências, com arquiteturas fechadas, governação difusa e dependência de narrativas de mercado;
- e os desenhados desde a origem para serem compatíveis com infraestruturas reguladas, com responsabilidades claras e capacidade de se integrarem em circuitos de liquidez reais.
Ambos podem existir. Só um tem vocação de permanência.
A META Channel Corporation opera exclusivamente neste segundo espaço. Não por ser mais cómodo, mas porque é o único onde a execução faz sentido a médio e longo prazo.
Tokenização como disciplina de arquitetura, não como produto
Aceitar o perímetro fixado pelo sistema implica assumir uma verdade incómoda: a tokenização já não é um problema de código, mas de arquitetura institucional.
Isso exige trabalhar simultaneamente em planos que muitos projetos continuam a tratar como secundários: o jurídico, o regulatório, o operacional e o de governação. Quando essas camadas são acrescentadas depois, o sistema acaba por descartar aquilo que não foi desenhado para resistir.
Quando o perímetro se fixa, a execução decide
A análise publicada pelo CEA Digital Law deixou claro que o BCE não legitimou uma indústria, mas sim que definiu um limiar. Esse limiar não é ideológico. É técnico, jurídico e operacional.
A partir daqui, o debate muda de nível. Já não se trata de convencer o sistema a aceitar a inovação. Trata-se de desenhar de forma a que não tenha razões para a rejeitar. Nesse terreno não há atalhos. Só arquitetura, critério e execução.
A META Channel Corporation opera exatamente aí: não na narrativa do futuro, mas na construção silenciosa daquilo que pode sobreviver quando o futuro deixa de ser promessa e se converte em sistema.






