
Antonio Tejeda Encinas, président de l’Euro-American Committee of Digital Law
Comme l’a récemment annoncé la Banque centrale européenne (BCE), le feu vert a été donné à la phase de préparation de l’euro numérique.
Il convient de rappeler que le Parlement européen examine actuellement la proposition de la Commission européenne de règlement de l’Union européenne relatif à l’euro numérique, qui fixe les modalités de son émission.
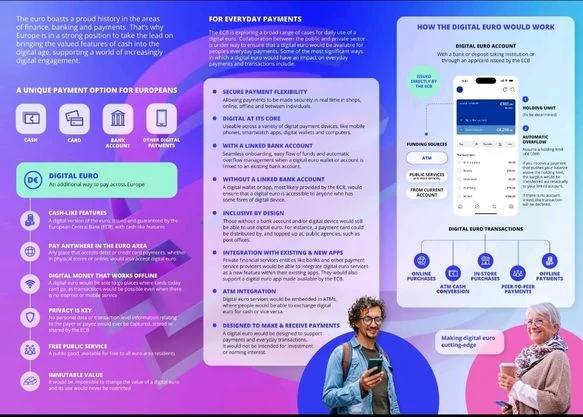
La brochure jointe, publiée par la BCE, offre une vision éclairante des caractéristiques essentielles du projet d’euro numérique en cours d’élaboration :
1. Il offre une solution simple pour les paiements du quotidien, compatible avec divers appareils comme les smartphones, les montres connectées et les portefeuilles (wallets).
2. Il fonctionne comme une option numérique aux caractéristiques proches de celles des espèces (sans les remplacer) et permet des paiements P2P en temps réel dans toute la zone euro, en ligne comme hors connexion internet ou réseau mobile.
3. Il ne nécessite ni compte courant ni carte de crédit. Il peut être utilisé avec ou sans compte bancaire associé. Dans le second cas, on utiliserait un wallet (éventuellement fourni par la BCE). Même sans wallet, il pourra être utilisé avec des cartes prépayées rechargeables.
4. Il est proposé comme un service public gratuit à tous les résidents de la zone euro.
5. Son objectif est de renforcer l’Union européenne grâce à un actif public garanti par la BCE, comme les espèces, en offrant une alternative aux solutions de paiement privées et en réduisant la dépendance à l’égard des moyens de paiement non européens.
6. Son émission est considérée comme nécessaire pour préserver la solidité de l’euro sur la scène financière mondiale, face à des menaces comme le yuan numérique ou d’éventuels stablecoins des géants de la tech.
7. La confidentialité est jugée fondamentale : il est garanti que la BCE ne collectera, ne conservera ni ne partagera les données personnelles des transactions.
8. L’euro numérique ne sera pas programmable, ce qui signifie qu’il ne sera pas possible de modifier sa valeur ni d’en restreindre l’usage. Les banques et les prestataires de services de paiement pourront toutefois intégrer des services liés à l’euro numérique.
9. Il pourra être utilisé dans les distributeurs automatiques pour échanger des euros numériques contre des espèces, et inversement.
10. La BCE souligne que l’euro numérique est conçu exclusivement pour effectuer des paiements, et non pour investir ou générer des gains. Un plafond de détention sera fixé, probablement entre 3 000 et 4 000 euros par personne. Si un montant reçu dépasse ce plafond, l’excédent sera transféré sur un compte associé s’il en existe un ; à défaut, la transaction sera refusée.
Compte tenu de ces caractéristiques, l’euro numérique apparaît comme une alternative aux espèces, aux dépôts bancaires, aux cartes de crédit, aux solutions de paiement comme Bizum et aux stablecoins : un moyen de paiement numérique, gratuit et accessible, qui ne requiert pas de compte courant et dont la détention est limitée à de petits montants.






