
Antonio Tejeda Encinas, presidente do Comité Euro Americano Digital Law
Como anunciou recentemente o Banco Central Europeu (BCE), foi dada luz verde à fase de preparação do euro digital.
Importa recordar que o Parlamento Europeu está a debater a proposta da Comissão Europeia de um Regulamento da União Europeia relativo ao euro digital, que estabelece as possibilidades de emissão.
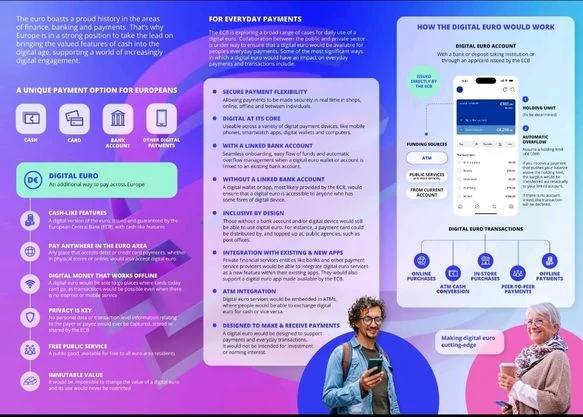
O folheto anexo, publicado pelo BCE, proporciona uma visão esclarecedora das características fundamentais do projeto de euro digital em desenvolvimento:
1. Oferece uma alternativa simples para efetuar pagamentos do dia a dia, compatível com uma variedade de dispositivos, como smartphones, smartwatches e wallets.
2. Funciona como uma opção digital com características semelhantes ao numerário (sem o substituir), permitindo pagamentos P2P em tempo real em toda a área do euro, tanto online como sem ligação à internet ou a serviço móvel.
3. Não exige uma conta à ordem nem cartões de crédito. Pode ser utilizado com ou sem uma conta bancária associada. No segundo caso, seria utilizada uma wallet (possivelmente disponibilizada pelo BCE). Mesmo sem wallet, pode ser usado com cartões pré-pagos recarregáveis.
4. É oferecido como um serviço público gratuito a todos os residentes na área do euro.
5. O seu objetivo é reforçar a União Europeia com um ativo público garantido pelo BCE, tal como o numerário, proporcionando uma alternativa às soluções de pagamento privadas e reduzindo a dependência de meios de pagamento não europeus.
6. A emissão é vista como uma necessidade para manter a solidez do euro no panorama financeiro global, face a ameaças como o Yuan Digital ou possíveis stablecoins das grandes tecnológicas.
7. A privacidade é considerada fundamental, e garante-se que o BCE não recolherá, armazenará nem partilhará dados pessoais das transações.
8. O euro digital não será programável, o que significa que não será possível alterar o seu valor nem restringir a sua utilização. No entanto, as entidades bancárias e os prestadores de serviços de pagamento poderão integrar serviços relacionados com o euro digital.
9. Poderá ser utilizado em caixas automáticas para trocar euros digitais por numerário e vice-versa.
10. O BCE sublinha que o euro digital foi concebido exclusivamente para efetuar pagamentos e não para investimentos ou geração de lucros. Será estabelecido um limite de detenção, possivelmente entre 3000 e 4000 euros por pessoa. Se for recebido um montante que ultrapasse este limite, o excedente será transferido para uma conta associada, se existir; caso contrário, a transação será recusada.
Tendo em conta estas características, o euro digital surge como uma alternativa ao numerário, aos depósitos bancários, aos cartões de crédito, a soluções de pagamento como o Bizum e às stablecoins, oferecendo um meio de pagamento digital, gratuito e acessível, sem exigir uma conta à ordem, com uma detenção limitada a pequenos montantes.






