
Antonio Tejeda Encinas، رئيس Comité Euro Americano Digital Law
كما أعلن البنك المركزي الأوروبي مؤخرًا، أُعطي الضوء الأخضر لمرحلة التحضير لليورو الرقمي.
ومن المهم التذكير بأن البرلمان الأوروبي يناقش حاليًا مقترح المفوضية الأوروبية بشأن لائحة للاتحاد الأوروبي تتعلق باليورو الرقمي، تحدد إمكانيات إصداره.
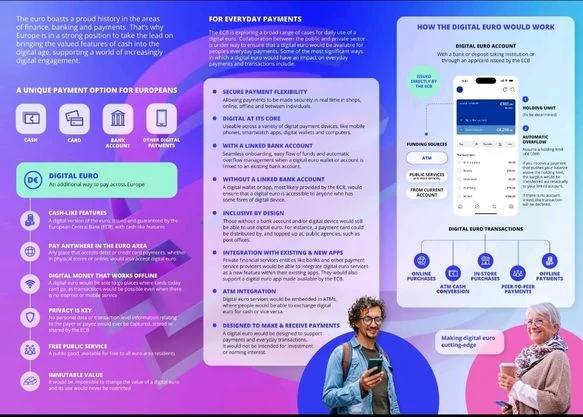
وتقدّم النشرة المرفقة، الصادرة عن البنك المركزي الأوروبي، رؤية كاشفة للخصائص الأساسية لمشروع اليورو الرقمي قيد التطوير:
1. يوفّر بديلًا بسيطًا لإجراء المدفوعات اليومية، متوافقًا مع مجموعة متنوعة من الأجهزة مثل الهواتف الذكية والساعات الذكية والمحافظ الرقمية (wallets).
2. يعمل خيارًا رقميًا بخصائص مماثلة للنقد (دون أن يحل محله)، ويتيح المدفوعات بين الأفراد (P2P) في الوقت الفعلي في كامل منطقة اليورو، سواء عبر الإنترنت أو دون اتصال بالإنترنت أو بخدمة الهاتف المحمول.
3. لا يتطلب حسابًا جاريًا ولا بطاقات ائتمان. ويمكن استخدامه مع حساب مصرفي مرتبط أو من دونه. وفي الحالة الثانية، تُستخدم محفظة رقمية (wallet) (قد يوفّرها البنك المركزي الأوروبي). بل يمكن استخدامه حتى دون محفظة، ببطاقات مسبقة الدفع قابلة لإعادة الشحن.
4. يُقدَّم خدمةً عامة مجانية لجميع المقيمين في منطقة اليورو.
5. يهدف إلى تعزيز الاتحاد الأوروبي بأصل عام مدعوم من البنك المركزي الأوروبي، مثل النقد، بما يوفّر بديلًا لحلول الدفع الخاصة ويقلل الاعتماد على وسائل الدفع غير الأوروبية.
6. يُنظر إلى إصداره على أنه ضرورة للحفاظ على قوة اليورو في المشهد المالي العالمي، في مواجهة تهديدات مثل اليوان الرقمي أو العملات المستقرة (stablecoins) المحتملة لشركات التكنولوجيا الكبرى.
7. تُعَدّ الخصوصية أمرًا أساسيًا، ويُضمن ألا يجمع البنك المركزي الأوروبي البيانات الشخصية للمعاملات أو يخزّنها أو يتبادلها.
8. لن يكون اليورو الرقمي قابلًا للبرمجة، أي لن يكون ممكنًا تغيير قيمته ولا تقييد استخدامه. ومع ذلك، سيكون بإمكان المؤسسات المصرفية ومقدّمي خدمات الدفع دمج خدمات مرتبطة باليورو الرقمي.
9. سيكون بالإمكان استخدامه في أجهزة الصراف الآلي لتحويل اليورو الرقمي إلى نقد والعكس.
10. يؤكد البنك المركزي الأوروبي أن اليورو الرقمي مصمَّم حصرًا لإجراء المدفوعات، لا للاستثمار أو تحقيق الأرباح. وسيُحدَّد سقف للحيازة، يُرجَّح أن يتراوح بين 3000 و4000 يورو للشخص الواحد. وإذا وردت مبالغ تتجاوز هذا السقف، يُحوَّل الفائض إلى حساب مرتبط إن وُجد، وإلا رُفضت المعاملة.
وبالنظر إلى هذه الخصائص، يبرز اليورو الرقمي بديلًا للنقد والودائع المصرفية وبطاقات الائتمان وحلول الدفع مثل Bizum والعملات المستقرة، إذ يوفّر وسيلة دفع رقمية مجانية ومتاحة للجميع، دون الحاجة إلى حساب جارٍ، مع حيازة محدودة للمبالغ الصغيرة.






