
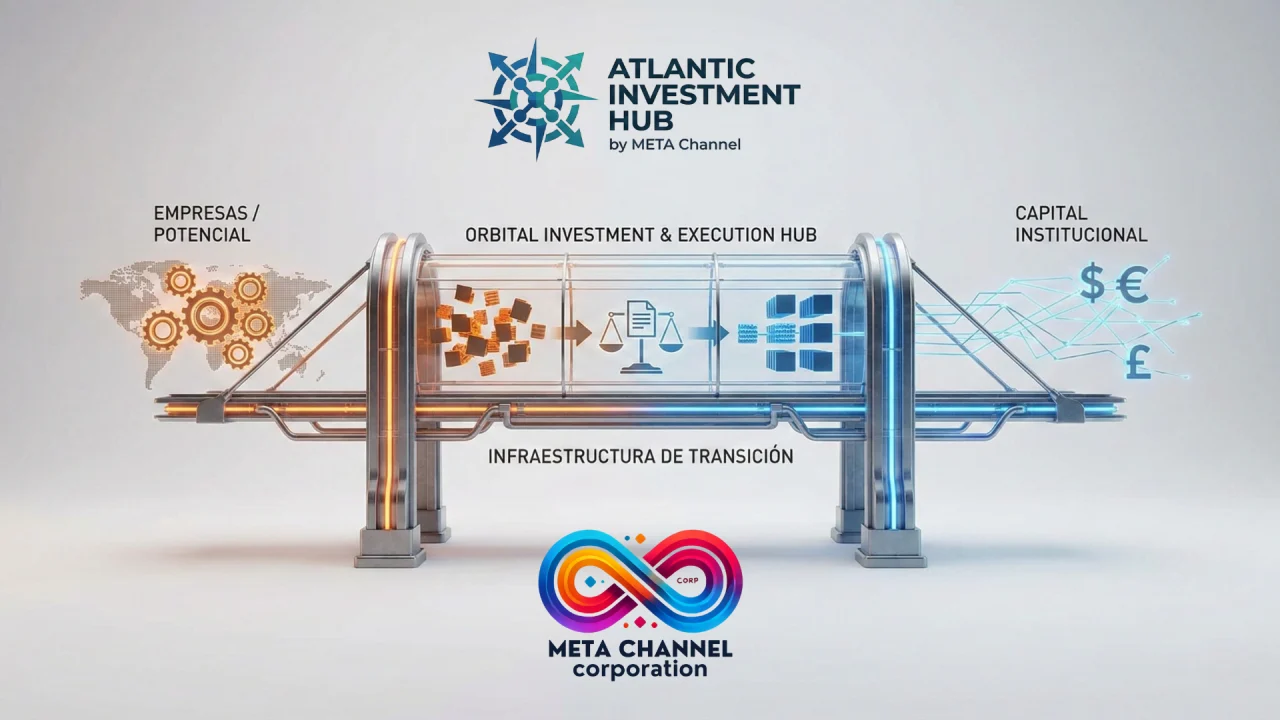
Este documento nasce de uma frustração partilhada por investidores e empresários: a desconexão sistemática entre o capital disponível e os projetos empresariais que o deveriam receber. O Orbital Investment & Execution Hub existe precisamente porque esse problema é real. Não nascemos para cobrir um nicho detetado num estudo teórico, mas para responder a uma tensão que temos vindo a viver —e que continuam a viver— tanto investidores como empresários no espaço tricontinental entre a Europa, a África e a América Latina. A partir da nossa posição como infraestrutura privada de investimento e execução, operada pela META Channel Corporation, tivemos acesso privilegiado a ambos os lados da mesa. Vimos investidores institucionais com capital comprometido e sem capacidade de o aplicar, por falta de projetos que cumpram os seus padrões mínimos de análise. E vimos empresas com negócio real, tração demonstrável e potencial de escala que não conseguem ultrapassar o limiar do investimento institucional porque lhes falta a arquitetura jurídica, financeira e de governação que o capital exige. Este artigo documenta esse problema com o rigor que merece. Analisa as suas causas estruturais, mapeia os atores que operam no ecossistema e as suas limitações, e expõe por que razão a solução não passa por mais aceleração, mais networking nem mais eventos de pitch, mas por um tipo de infraestrutura diferente, que assuma responsabilidade real pela transição entre empresa e ativo investível. Essa infraestrutura é o que construímos. E esta análise explica porquê.
Capital sem destino, projetos sem financiamento: a falha estrutural que ninguém está a resolver
O ecossistema de investimento em Espanha e na Europa atravessa um paradoxo que poucos se atrevem a nomear com clareza. Segundo dados recentes, Espanha conta já com mais de 1.400 entidades de capital de risco registadas junto da CNMV (Comisión Nacional del Mercado de Valores, o regulador espanhol dos mercados de valores mobiliários), face às 600 que existiam em 2020. O património sob gestão em private equity ultrapassa os 70.000 milhões de euros. As grandes fortunas familiares —as históricas e as novas— constituíram os seus próprios veículos de investimento, em busca de diversificação para além do imobiliário tradicional e de eficiência fiscal.
E, no entanto, o capital não encontra para onde ir.
A narrativa cómoda que se repete há anos é simples: se as empresas não conseguem investimento, é porque falta capital; se os investidores não investem, é porque faltam bons projetos. Ambas as afirmações são falsas. E o mais preocupante é que essa falsidade se normalizou até se tornar um lugar-comum.
A frustração do investidor: excesso de ruído, escassez de projetos investíveis
Do lado do capital, o diagnóstico é reiterado e consistente em todas as tipologias de investidor. Os family offices espanhóis —que, segundo o relatório da OpenWealth e da finReg360, destinam aproximadamente 10% do seu património ao investimento em startups e empresas em crescimento— operam com estruturas médias de quatro a seis pessoas. Não têm capacidade para analisar o volume de projetos que recebem. 57% deles nem sequer têm uma política definida de follow-on: atuam consoante as circunstâncias, porque não dispõem dos recursos para sistematizar o seu processo de investimento.
Os seus critérios de exclusão são reveladores: equipas pouco sólidas, avaliações elevadas, ideias pouco originais. Mas o problema de fundo não é a qualidade intrínseca dos projetos —muitos têm potencial real—, e sim a sua apresentação e estruturação. 66% destes family offices externalizam a assessoria jurídica e 61% a fiscal, o que indica que não dispõem internamente da capacidade para avaliar a solidez jurídica e regulatória das oportunidades que recebem.
Os fundos de venture capital arrastam uma realidade semelhante, agravada pela pressão dos seus próprios ciclos. Muitos gerem carteiras de participadas adquiridas em anos anteriores das quais não conseguem desinvestir. O mercado de saídas (exits) está em abrandamento. Precisam de projetos com tração demonstrável, mas o que recebem são apresentações sem métricas validadas, sem due diligence preparada, sem estrutura societária otimizada. Um fundo como a Encomenda Capital reconheceu publicamente que rejeita 99% das startups que analisa.
Mesmo os business angels, mais ágeis e dispostos a assumir maior risco em fases iniciais, precisam de um mínimo: equipa sólida, ideia diferenciadora, modelo com potencial de escala. O que encontram muitas vezes são conceitos por validar, projeções financeiras que não resistem a escrutínio e fundadores que não dominam a linguagem do capital.
A frustração do investidor não é aversão ao risco —o risco é inerente ao investimento—, mas incerteza mal gerida. Não é que o projeto seja arriscado; é que não se consegue avaliar se o é, porque chega sem a estrutura mínima para ser analisado.
A perspetiva empresarial: capital disponível que nunca chega
Do lado das empresas, a queixa é inversa, mas complementar. Há dinheiro disponível, mas não para elas. Muitos fundadores sentem que batem a portas que nunca se abrem, sem perceberem bem o que lhes falta.
A realidade é dura: não basta ter uma boa ideia, ou mesmo um bom produto; é preciso saber apresentá-lo e estruturá-lo como oportunidade de investimento. E é aqui que a maioria naufraga.
Um estudo recente sobre PME em mercados comparáveis identificou os principais obstáculos internos: mau controlo administrativo e financeiro em 42% dos casos, estratégia de comunicação deficiente em 20% e modelo de negócio mal articulado em 14%. São deficiências de origem que minam a confiança do investidor antes mesmo de este poder avaliar o potencial do negócio.
A startup em fase seed tem uma ideia e pouco mais. Sem produto validado, sem clientes recorrentes, sem tesouraria. A sua única opção real são os fundos FFF (family, friends, fools) ou business angels dispostos a apostar na equipa. Não está preparada para capital institucional, nem deveria estar ainda. Mas muitas tentam saltar essa fase, apresentando-se a fundos que não as podem nem devem atender.
A empresa early-stage já tem produto e primeiros clientes. Mas não sabe falar a língua do investidor. Termos como runway, CAC, LTV, vesting ou liquidation preferences soam-lhe a jargão estrangeiro. Não tem due diligence preparada, nem acordo parassocial otimizado, nem projeções financeiras que resistam a um escrutínio profissional.
A PME com percurso fatura, tem tração real, mas nunca ponderou captar capital externo. Não sabe o que lhe falta. Quando se aproxima de um fundo, descobre que a sua documentação não cumpre os padrões mínimos de análise. Estatutos desatualizados, inexistência de acordos parassociais, propriedade intelectual não registada, práticas laborais informais. São aspetos que um processo de due diligence trará imediatamente à luz.
E depois há a empresa latino-americana ou africana que quer aceder ao mercado europeu. Tem negócio comprovado na origem, equipa competente, clientes reais. Mas desconhece a regulação europeia: Regulamento da Inteligência Artificial (AI Act), MiCA, DORA, estruturas ZEC (Zona Especial Canaria, o regime fiscal especial das Canárias), incentivos RIC (Reserva para Inversiones en Canarias, o incentivo fiscal canário ao reinvestimento de lucros). Para o investidor europeu, é invisível ou inacessível.
Um problema que transcende fronteiras
Este desajuste não é exclusivo de Espanha. O mesmo padrão repete-se em múltiplas geografias.
Na Europa, apesar da sua maturidade económica, o investimento em fases iniciais continua a ser significativamente inferior ao dos Estados Unidos. Muitos investidores europeus assinalam que abundam as ideias e o talento, mas que, na hora da verdade, faltam equipas preparadas para escalar globalmente e modelos de negócio verdadeiramente diferenciados. A consequência: muito capital europeu acaba por investir em Silicon Valley ou em projetos muito consolidados, saltando as etapas iniciais locais.
Na América Latina, com ecossistemas emergentes e capital crescente —o investimento de venture capital na região triplicou entre 2020 e 2021, atingindo 19.500 milhões de dólares—, aflora também o mesmo sintoma. Redes de investidores-anjo indicam que o problema muitas vezes não é a liquidez, mas encontrar empreendimentos estruturados e preparados para receber investimento. Os fundos acabam por competir todos pelas mesmas poucas startups que reúnem efetivamente tração e
formalidade, enquanto dezenas de empreendimentos potenciais morrem em fases iniciais.
Em África, o panorama repete a tónica, com agravantes adicionais. Investidores globais interessados nos mercados africanos queixam-se da falta de projetos com a devida formalização. Paradoxalmente, nos últimos anos foram mobilizados montantes importantes de fundos para o continente, mas muitos acabam subutilizados ou concentrados apenas nas startups de primeira linha. Organizações como a IFC lançaram programas especificamente para construir um pipeline de projetos preparados para investimento, reconhecendo que o estrangulamento não é necessariamente a falta de dinheiro.
A nível global, a recente abundância de liquidez expôs ainda mais este paradoxo: excesso de oferta de capital e escassez de oportunidades qualificadas. Mesmo em 2024-2025, com correções nas avaliações tecnológicas, os grandes fundos internacionais indicam que continuam a encontrar menos empresas sólidas do que as necessárias para aplicar todo o capital comprometido.
A falha estrutural: um mercado concebido para falhar na transição
O problema não é conjuntural. É arquitetónico.
O ecossistema atual está razoavelmente concebido para dois momentos específicos do ciclo empresarial. Funciona quando a empresa já está plenamente institucionalizada e pode submeter-se a um processo de due diligence padrão. E funciona quando o investidor entra em fases tardias, com riscos já delimitados e métricas verificáveis.
Mas falha sistematicamente na transição entre empresa real com negócio e ativo investível de padrão institucional.
Esse troço —incómodo, dispendioso, intensivo em estrutura— está hoje abandonado à improvisação. As empresas chegam demasiado cedo ao capital institucional. Os investidores entram demasiado tarde na cadeia de valor. E, entre ambos, não há uma infraestrutura estável que assuma a responsabilidade de converter negócio em ativo investível.
Os atores do ecossistema e as suas limitações estruturais
Para perceber por que razão este vazio persiste, é necessário analisar o que faz cada tipo de ator no ecossistema e onde termina a sua função.
Aceleradoras tradicionais
As aceleradoras nasceram para resolver parte do problema: pegar em startups em fase muito inicial e prepará-las para levantar a sua primeira ronda. Programas como a Y Combinator, a Techstars ou a Wayra demonstraram que o modelo pode funcionar. Segundo dados da Global Startup Studio Network, passar por uma boa aceleradora pode aumentar em cerca de 20% a probabilidade de levantar capital seed.
Mas o modelo tem limitações estruturais. As aceleradoras operam por coortes com horizonte temporal definido: três meses, seis meses, culminando num Demo Day. Após esse evento, o apoio institucional dilui-se. A startup fica sozinha à procura de investimento, com as ferramentas que tenha adquirido durante o programa, mas sem acompanhamento continuado.
Além disso, as aceleradoras centram-se quase exclusivamente em startups tecnológicas em fase muito inicial. Não atendem PME com percurso que precisam de se reestruturar para captar capital. Não atendem empresas internacionais que precisam de arquitetura europeia. Não atendem o troço intermédio do ciclo, em que o negócio já existe, mas falta a institucionalização.
E não assumem risco próprio significativo. O seu modelo de negócio assenta em tomar pequenas participações em troca de programa e da esperança de um upside futuro, não em investir recursos substanciais na estruturação prévia de cada projeto.
Venture Studios
Os venture studios representam uma evolução significativa do modelo. Atores como a Atomic, a Flagship Pioneering, a eFounders (Hexa) ou a Rocket Internet não aceleram startups: criam-nas de raiz. Aportam ideia, equipa fundadora, capital inicial e recursos operacionais. Os resultados são notáveis: segundo o relatório da GSSN de 2022, as startups nascidas em venture studios têm uma taxa de sucesso cerca de 30% superior à das tradicionais. 84% conseguem financiamento seed, 72% chegam à Série A (face a 42% das startups convencionais) e o tempo até à Série A reduz-se de 56 para 25 meses.
Mas os venture studios têm um alcance específico: criam empresas novas. Não trabalham com empresas que já existem. O seu modelo exige controlo desde a origem —são eles que trazem a ideia, que selecionam ou aportam os fundadores, que definem a estrutura desde o primeiro dia. Uma PME com cinco anos de percurso e 2 milhões de faturação não cabe num venture studio, porque o venture studio não entra em projetos que não tenha criado ele próprio.
Além disso, os principais venture studios operam em mercados maduros —Estados Unidos, Europa Ocidental— e em setores tecnológicos específicos. O espaço tricontinental entre a Europa, a África e a América Latina fica fora do seu radar operacional.
Advisors e consultoras estratégicas
O ecossistema está povoado de advisors, consultores de fundraising, boutiques de M&A e firmas de estratégia que prestam serviços a empresas que procuram capital. A sua proposta é legítima: aportam experiência, contactos, metodologia.
Mas operam segundo um modelo transacional. Cobram por projeto, à hora ou pelo sucesso da ronda. Não se integram na empresa. Não assumem risco estrutural prévio. Se a empresa não conseguir levantar a ronda, o advisor cobra menos ou não cobra, mas não investiu recursos próprios na preparação. Os seus incentivos estão alinhados com o fecho da transação, não necessariamente com a solidez estrutural do projeto.
Além disso, o seu serviço é fragmentado. Um advisor de fundraising não faz a reestruturação societária. Um advogado de direito comercial não prepara o modelo
financeiro. Um consultor de estratégia não gere o compliance regulatório. A empresa acaba por coordenar múltiplos prestadores sem uma visão integrada e, frequentemente, sem critério para saber se o que lhe estão a entregar é suficiente para o padrão do investidor a que aspira.
Plataformas de crowdfunding e equity crowdfunding
Plataformas como a Crowdcube, a SeedBlink ou a Republic democratizaram o acesso ao investimento em startups. Permitem que as empresas levantem capital junto de uma base alargada de pequenos investidores, reduzindo a dependência dos gatekeepers tradicionais.
Mas o seu modelo é exatamente o oposto da filtragem qualitativa. São marketplaces: quanto mais empresas se listam, mais comissões geram. A due diligence que realizam é básica, orientada para o cumprimento legal mínimo mais do que para a validação da qualidade do investimento. O investidor nestas plataformas assume a responsabilidade pela sua própria análise, frequentemente sem as ferramentas nem a informação para a fazer bem.
Para o investidor institucional —family office, fundo de venture capital—, estas plataformas não resolvem nada. Não querem acesso a um marketplace de projetos sem filtro; querem deal flow qualificado, validado, estruturado. As plataformas de crowdfunding servem um segmento diferente do mercado: o investidor de retalho que quer exposição a startups com tickets pequenos.
Redes de business angels e clubes de investimento
As redes de investidores-anjo —a EBAN na Europa, o Keiretsu Forum, redes locais como a BIGBAN em Espanha— agrupam investidores individuais que procuram deal flow e coinvestimento. O seu valor está na agregação: permitem que um projeto aceda a múltiplos investidores potenciais num só processo.
Mas estas redes não preparam projetos; exibem-nos. Um projeto que chega a uma rede de investidores-anjo já deve vir estruturado e pronto para ser apresentado. Se não estiver, a rede não o corrige —simplesmente rejeita-o ou deixa-o definhar sem atenção. A função da rede é ligar, não construir.
Além disso, os business angels operam com tickets relativamente pequenos —tipicamente entre 25.000 e 250.000 euros— e em fases muito iniciais. Não cobrem as necessidades de uma empresa que procura uma ronda de 2 milhões para expansão internacional, nem têm estrutura para validar operações societárias complexas.
Incubadoras públicas e programas institucionais
Os governos e as entidades públicas multiplicaram os programas de apoio ao empreendedorismo: incubadoras universitárias, programas da ENISA (Empresa Nacional de Innovación, a entidade pública espanhola de financiamento de empresas inovadoras), iniciativas regionais de desenvolvimento empresarial, fundos europeus canalizados através de múltiplos instrumentos.
Estes programas cumprem uma função social valiosa, mas não foram concebidos para produzir projetos de qualidade institucional. Os seus critérios de seleção privilegiam o impacto territorial, a criação de emprego ou o alinhamento com políticas públicas, não necessariamente a viabilidade do investimento. As suas equipas técnicas carecem frequentemente
de experiência do lado do capital —não trabalharam em fundos, não fizeram due diligence profissional, não conhecem os padrões do mercado privado.
O resultado é que muitas empresas saem das incubadoras públicas com uma falsa sensação de estarem “preparadas” para o investimento, quando o que têm é preparação para subsídios. São linguagens distintas, padrões distintos, mundos que mal se tocam.
O vazio que ninguém ocupa
Se mapearmos todo o ecossistema, o padrão é claro. As aceleradoras trabalham com startups muito iniciais e largam-nas depois do Demo Day. Os venture studios criam empresas novas, mas não trabalham com empresas existentes. Os advisors aconselham por projeto, sem integração nem risco partilhado. As plataformas de crowdfunding são marketplaces sem filtragem qualitativa. As redes de investidores-anjo ligam, mas não constroem. As incubadoras públicas preparam para subsídios, não para investimento.
Quem assume a responsabilidade de pegar numa empresa com negócio real —não uma ideia, não um PowerPoint, mas uma empresa em funcionamento— e convertê-la num ativo investível de padrão institucional?
Quem faz a estruturação societária completa, o acordo parassocial blindado, o modelo financeiro auditável, o compliance regulatório verificado, a narrativa de investimento profissional, a due diligence pré-preparada —e o faz de forma integrada, com critério de investidor, assumindo risco próprio no processo?
Quase ninguém. Esse troço do mercado está abandonado à improvisação de cada empresa individual, com os resultados que todos conhecemos: projetos com potencial que nunca chegam ao capital porque ninguém os levou até ao limiar.
O erro concetual: confundir preparação com responsabilidade
Durante muito tempo assumiu-se que a solução era “preparar melhor as empresas”. Coaching para fundadores. Workshops de pitch. Mentorias sobre finanças. Assessoria jurídica pontual.
Isso é apenas uma parte do problema —e não a decisiva.
O problema não é as empresas não saberem apresentar-se. O problema é que ninguém assume institucionalmente a responsabilidade de que o projeto seja investível.
Preparar não é o mesmo que integrar. Aconselhar não é o mesmo que executar. Ligar não é o mesmo que estruturar. Selecionar não é o mesmo que assumir risco prévio.
Enquanto o capital continuar à espera de projetos acabados e as empresas continuarem a tentar chegar sozinhas a esse limiar, a falha persistirá. O mercado precisa de algo diferente: não de mais preparação fragmentada, mas de uma arquitetura institucional que assuma a transição como responsabilidade própria.
Orbital Investment & Execution Hub: arquitetura para o vazio estrutural
É neste contexto que o Orbital Investment & Execution Hub se posiciona —não como mais uma aceleradora, nem como um fundo, nem como uma consultora, mas como aquilo de que o mercado realmente precisa: uma infraestrutura permanente de estruturação e ligação entre empresas com negócio real e investidores institucionais qualificados.
O Orbital é uma divisão especializada da META Channel Corporation, que opera a partir da Irlanda e das Ilhas Canárias, com alcance tricontinental: Europa, África e América Latina. Não é um programa com data de início e de fim. Não é um evento anual de networking. Não é um marketplace onde qualquer projeto se pode listar. É uma infraestrutura institucional concebida para resolver o problema estrutural que descrevemos.
O que faz o Orbital
O Orbital opera no troço que ninguém cobre: pega em empresas que já têm negócio real —faturação, clientes, tração demonstrável—, mas às quais falta a arquitetura institucional necessária para aceder a capital qualificado, e transforma-as em ativos investíveis de padrão de mercado.
Isto implica um trabalho de estruturação integral que inclui: revisão e otimização da estrutura societária, conceção e implementação de acordos parassociais com cláusulas de investimento padrão, preparação de documentação financeira auditável, verificação do compliance regulatório (especialmente relevante para empresas que procuram acesso ao mercado europeu ao abrigo do Regulamento da Inteligência Artificial, do MiCA, do DORA ou de outras normas), construção da narrativa de investimento e de materiais de apresentação institucional, e pré-preparação da due diligence para reduzir a fricção no processo de investimento.
Não aconselhamos sobre como fazê-lo. Fazemo-lo. Não recomendamos que estrutura adotar. Implementamo-la. Não sugerimos que documentos preparar. Preparamo-los.
Como opera o Orbital
O acesso ao Orbital é seletivo e discricionário. Não aceitamos projetos em fase de ideia nem startups sem tração. Trabalhamos com empresas que já demonstraram que o seu modelo funciona no mercado, mas que precisam de arquitetura institucional para dar o salto para o capital qualificado.
A seleção baseia-se em critérios técnicos rigorosos: viabilidade do modelo de negócio, qualidade da equipa, potencial de escalabilidade, adequação ao perfil de investidores da nossa rede e disponibilidade da empresa para se submeter ao processo de estruturação necessário.
Uma vez dentro, a empresa não recebe um programa genérico. Recebe um processo de estruturação à medida, executado por equipas profissionais com experiência tanto do lado empresarial como do lado do investidor. Advogados que trabalharam em operações de M&A. Profissionais de finanças que fizeram due diligence para fundos. Estrategas que percebem o que o capital procura e que perguntas vai fazer.
O resultado é um projeto que chega ao investidor em condições radicalmente diferentes das habituais: estruturado, documentado, verificado, com uma narrativa clara e due diligence pré-preparada. O investidor pode fazer o seu trabalho de avaliação da oportunidade sem ter de fazer primeiro o trabalho de estruturação que já deveria vir feito.
Para quem é o Orbital
Do lado empresarial, o Orbital foi concebido para empresas que correspondem a um perfil específico: têm negócio real em funcionamento, têm tração demonstrável (faturação, clientes recorrentes, métricas verificáveis), têm uma ambição de crescimento que exige capital externo e reconhecem que lhes falta a arquitetura institucional para aceder a esse capital em condições competitivas.
Têm particular relevância as empresas latino-americanas e africanas que procuram acesso ao mercado europeu. Para elas, o Orbital oferece algo que não se encontra facilmente no mercado: a capacidade de se estruturarem segundo padrões europeus, com veículos jurídicos otimizados (incluindo o regime ZEC nas Canárias), cumprimento regulatório verificado e acesso a uma rede de investidores institucionais europeus que, de outro modo, lhes seria inacessível.
Do lado do investidor, o Orbital dirige-se a capital institucional qualificado: fundos de venture capital e private equity, family offices com tese de investimento definida e veículos especializados que procuram deal flow no espaço tricontinental. O que oferecemos não é “acesso a projetos” —isso oferecem dezenas de plataformas e eventos—. O que oferecemos é acesso a projetos que passaram por um processo de estruturação rigoroso, com documentação completa, due diligence pré-preparada e validação técnica prévia.
O acesso dos investidores à rede do Orbital é igualmente seletivo. Não operamos como marketplace aberto. Validamos o perfil, a tese de investimento, a capacidade de fecho e o alinhamento com o tipo de projetos que estruturamos. A seletividade em ambos os lados da mesa é o que garante a qualidade do matching.
Porque é diferente
A diferença do Orbital não está no discurso —muitos atores dizem coisas parecidas—, mas no modelo operacional.
Primeiro: é uma infraestrutura permanente, não um programa episódico. Não há coortes, não há Demo Days, não há datas de graduação. A relação com cada projeto dura o que tiver de durar, até estar pronto para o capital ou até se concluir que não o vai estar.
Segundo: executamos, não aconselhamos. A estruturação é feita por nós, com as nossas equipas e a nossa metodologia. A empresa não tem de coordenar múltiplos prestadores nem interpretar recomendações contraditórias.
Terceiro: assumimos risco no processo. O nosso modelo de negócio está alinhado com o sucesso da operação. Se o projeto não fechar o investimento, o nosso retorno é afetado. Isto obriga-nos a ser rigorosos na seleção e excelentes na execução.
Quarto: operamos com visão tricontinental. Não somos um ator local que tenta internacionalizar-se. Nascemos para operar no espaço entre a Europa, a África e a América Latina, com uma arquitetura jurídica concebida desde a origem para esse alcance.
Quinto: integramos capacidades que outros fragmentam. Sob a META Channel Corporation agrupam-se capacidades jurídicas, financeiras, tecnológicas, regulatórias e mediáticas que, no mercado habitual, exigem coordenar múltiplos prestadores independentes. Esta integração reduz tempo, custos e risco de desalinhamento.
O que isto significa para investidores e empresários
Para o investidor institucional, a implicação é clara: o deal flow de qualidade no espaço tricontinental não vai aparecer sozinho. Não basta esperar que cheguem projetos bem estruturados, nem queixar-se de que não os há. Existe já a possibilidade de aceder a uma infraestrutura que filtra, prepara e estrutura projetos antes de os apresentar. O custo de não o fazer é continuar a ver passar ruído enquanto o capital permanece sem destino —ou acabar por investir nos mercados saturados, onde todos os fundos competem pelas mesmas oportunidades.
Para o empresário com negócio real e ambição de crescimento, a implicação é igualmente direta: tentar chegar sozinho ao capital institucional é cada vez mais difícil e menos eficiente. A complexidade regulatória, as exigências de governo societário e os padrões de due diligence subiram a fasquia. A alternativa não é baixar os braços nem conformar-se com um financiamento abaixo do ideal. É integrar-se em estruturas que absorvam parte dessa complexidade e permitam apresentar-se perante o capital em condições competitivas.
Para ambos, a mensagem de fundo é a mesma: o modelo tradicional de encontro entre capital e projetos está esgotado. Não por falta de vontade das partes, mas por falta de arquitetura entre elas.
O vazio que decidimos ocupar
A falha que este documento descreve não é um percalço de ciclo nem uma anedota de mercado: é uma carência de arquitetura no coração do ecossistema de investimento entre a Europa, a África e a América Latina. Enquanto ninguém assumir institucionalmente a transição entre empresa real e ativo investível, o resultado continuará a ser o mesmo: capital à procura de destino e projetos com negócio real a ficarem às portas do capital de que precisam.
O que falta não são ideias, nem talento, nem liquidez. Falta uma peça estável que integre a estruturação jurídica, financeira, regulatória e de governo societário com critério de investidor, e que o faça de forma repetível, responsável e com risco próprio na equação. Essa peça é, precisamente, o espaço que o Orbital Investment & Execution Hub decidiu ocupar.
O Orbital não se apresenta aqui como uma promessa, mas como uma infraestrutura já operacional, concebida para um propósito muito concreto: converter empresas reais do eixo tricontinental em ativos investíveis de padrão institucional e sentá-las à mesma mesa que o capital que hoje não consegue ser aplicado. O capital existe. Os projetos também. A partir de agora, a ponte deixa de ser uma metáfora e passa a ser uma arquitetura em funcionamento.
Orbital Investment & Execution Hub | Divisão de Investimento e Execução | META Channel Corporation Ltd






